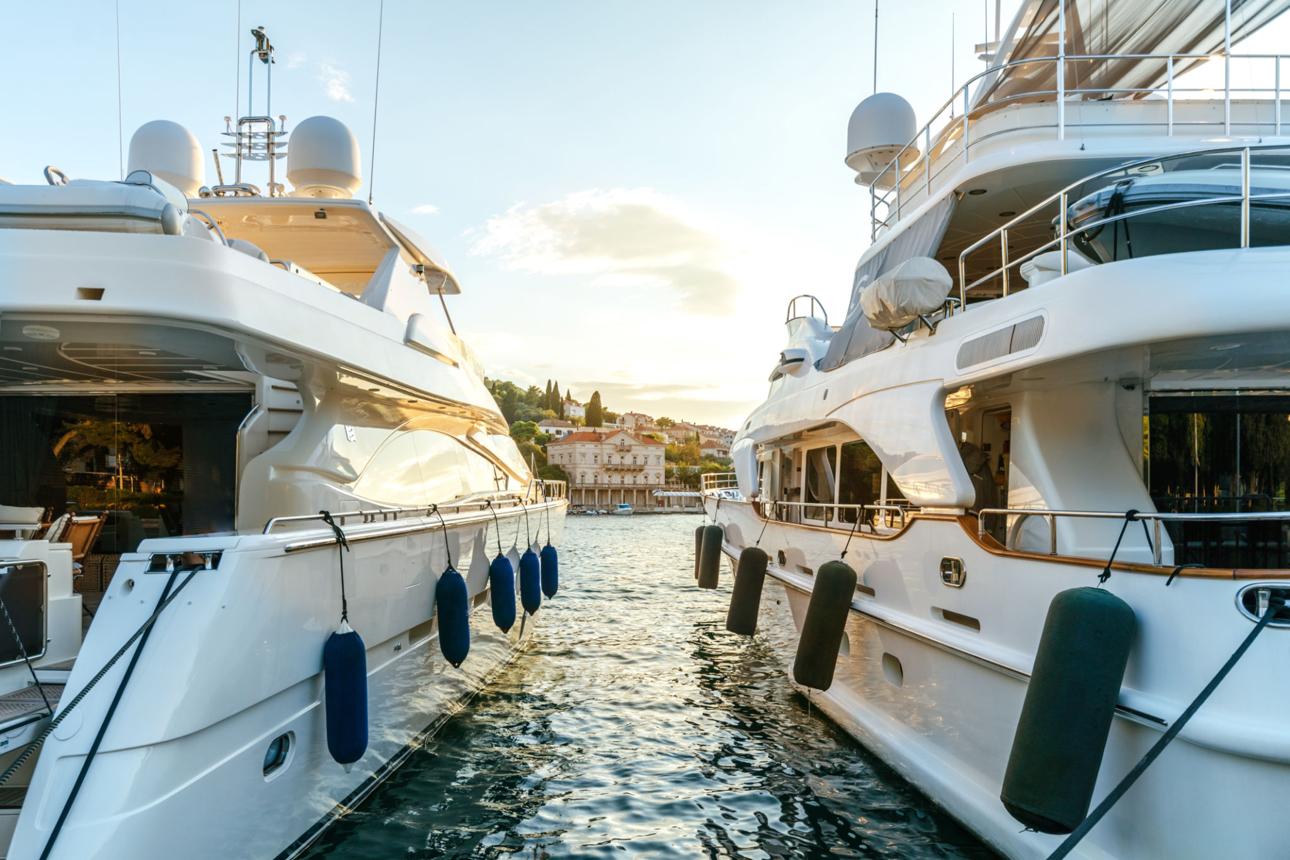
Il valore duraturo delle infrastrutture sul mare
Mentre l’economia digitale si chiede se gli asset fisici contino ancora, le marine si trovano all’incrocio tra geografia, regolamentazione e domanda, e si rivalutano in silenzio. Per capire perché, bisogna pensarle non come servizi, ma come infrastrutture.
Rubrica: Business marittimo · Tempo di lettura: 10 min
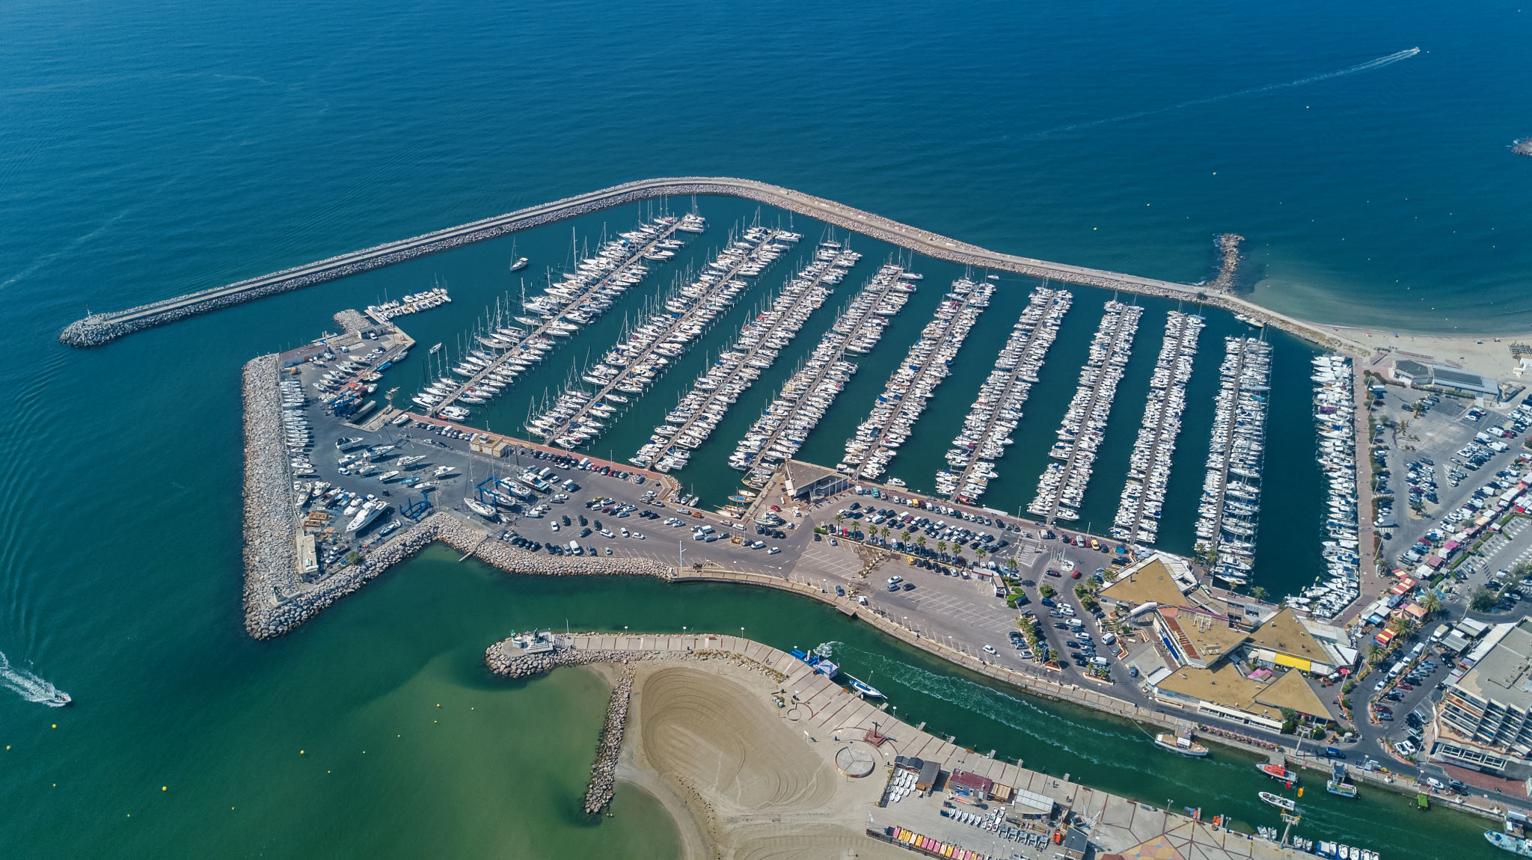
Le marine sono tra gli asset più fraintesi nell’economia degli immobili costieri e del turismo. All’osservatore distratto sono porti: piacevoli sfondi per ristoranti sul mare, infrastrutture necessarie per le barche. Per investitori e urbanisti che le hanno studiate a fondo sono qualcosa di molto più interessante: asset a offerta fissa in luoghi definiti da vincoli geografici permanenti, al servizio di un mercato con dinamiche di crescita strutturali e quasi nessuna alternativa praticabile.
La logica economica è semplice una volta formulata. Non si può costruire una nuova marina ovunque. Si può costruirla solo dove la geografia lo consente: riparo naturale, profondità sufficiente, escursione di marea adeguata e vicinanza ai centri di domanda. Nel Mediterraneo questi siti sono limitati e in gran parte occupati. In molte delle località costiere più ambite, moratorie edilizie e norme ambientali fanno sì che da decenni non si aggiunga di fatto nuova capacità su larga scala. Nel frattempo il numero di imbarcazioni registrate nelle acque europee è cresciuto costantemente, e la domanda di posti barca nelle località premium supera stabilmente la disponibilità.
6.000+
Marine nel bacino del Mediterraneo
€183 mld+
Valore annuo del turismo costiero nella blue economy dell’UE
30%+
Crescita annua delle esperienze di charter e noleggio
Cosa rende una marina strategicamente preziosa
Il valore delle infrastrutture sul mare ha diverse componenti che si sommano nel tempo. La prima è la scarsità di posizione: l’ormeggio nel porto vecchio di Dubrovnik, il posto barca a Porto Cervo, la boa a Portofino. Non sono prodotti replicabili. Un nuovo hotel si può costruire; un nuovo posto barca in una baia riparata della costa dalmata no. È l’argomento di base della scarsità, ed è reale.
La seconda componente è il fossato normativo. Nella maggior parte delle giurisdizioni mediterranee, gestire una marina richiede concessioni rilasciate dalle autorità portuali o marittime: licenze difficili da ottenere, costose da mantenere e di fatto impossibili da replicare una volta che un concorrente si è insediato. L’Adriatico croato, per esempio, è servito in gran parte dalla rete di marine ACI (Adriatic Croatia International Club), un ente legato allo Stato con decenni di concessioni e 22 marine lungo la costa. I nuovi operatori privati che cercano una scala paragonabile affrontano tempi di concessione che si misurano in anni, non in mesi.
La terza componente — la più sottovalutata nell’analisi immobiliare tradizionale — è l’effetto àncora dell’ecosistema. Una marina non è solo un posto dove parcheggiare barche. È il centro di gravità di un’economia locale del mare: fornitori di carburante e cambusa, cantieri di manutenzione e riparazione, rivenditori di attrezzature, ristoranti, operatori charter, scuole di immersione, taxi d’acqua. Tutte queste attività dipendono dall’esistenza della marina e dal suo traffico. La marina che cattura questo ecosistema — invece di limitarsi a far pagare gli ormeggi — ha un profilo economico radicalmente diverso da quella che opera come pura infrastruttura.
Una marina non è solo un posto dove parcheggiare barche. È il centro di gravità di un’economia locale del mare, e l’operatore che cattura quell’ecosistema ha un profilo economico radicalmente diverso.
Il divario di ricavi che la maggior parte degli operatori lascia aperto
Il divario tra ciò che le marine mediterranee guadagnano e ciò che potrebbero guadagnare è una delle inefficienze più evidenti dell’economia turistica regionale. La stragrande maggioranza dei ricavi delle marine mediterranee proviene da un’unica fonte: gli ormeggi. Contratti annuali, stagionali e tariffe notturne per le barche in transito. È un ricavo infrastrutturale, e ha un tetto: i posti barca sono limitati e i prezzi competitivi frenano la crescita.
Quello che la maggior parte dei gestori non ha costruito è il livello commerciale sopra. La concessione del carburante che genera margine ogni volta che una barca da crociera fa rifornimento. La partnership di cambusa che trasforma il traffico charter in arrivo in volume di spesa. Il cantiere che cattura i 2.000–8.000 euro medi annui di manutenzione di ogni barca residente. La piattaforma digitale che dà a ogni ospite charter in arrivo accesso a ristoranti, esperienze e servizi locali, e guadagna una commissione su ogni transazione.
L’analisi di modelli comparabili negli Stati Uniti, dove operatori come Safe Harbor Marinas hanno costruito portafogli di centinaia di strutture, suggerisce che nelle strutture ben gestite i ricavi accessori possono eguagliare o superare quelli degli ormeggi. I gestori europei sono, nel complesso, molto al di sotto di questo parametro, non perché manchi la domanda, ma perché non è stata costruita l’infrastruttura operativa per catturarla.
Perché l’infrastruttura digitale cambia i conti
La digitalizzazione delle marine è stata, sotto quasi ogni aspetto, notevolmente lenta. Ancora nel 2023 la maggior parte delle prenotazioni di posti barca nel Mediterraneo avveniva per telefono o via radio VHF, con pagamento in contanti o con bonifico. Le informazioni sulla disponibilità di solito non erano pubblicate online. I prezzi erano opachi. Arrivare in una nuova marina era più o meno come negli anni Ottanta.
Sta cominciando a cambiare, e il cambiamento accelererà. L’Agenzia europea per la sicurezza marittima e l’associazione European Boating Industry hanno entrambe indicato la trasformazione digitale come priorità strutturale del settore. Le dinamiche competitive sono chiare: le marine che sviluppano prenotazione digitale, gestione della disponibilità e infrastruttura per l’esperienza degli ospiti sapranno trasformare il traffico in transito in rendimento molto meglio di quelle che operano in modo analogico. La prenotazione che una velista fa tre settimane prima — e i servizi aggiuntivi che prenota prima di arrivare — sono ricavi che un’attività gestita con telefono e fogli di calcolo semplicemente non può catturare.
L’analogia con la distribuzione alberghiera è istruttiva. Prima dei channel manager e dell’integrazione con le OTA, gli hotel indipendenti catturavano solo una parte dell’occupazione potenziale perché erano invisibili alla domanda al di fuori del loro bacino immediato. I gestori di marine oggi hanno un problema strutturalmente identico. I loro posti barca sono invisibili alla maggior parte della domanda che potrebbe riempirli, perché manca un livello distributivo che colleghi offerta e domanda su larga scala.
Il segnale degli investimenti del Golfo
Uno degli indicatori più chiari della fiducia istituzionale nelle infrastrutture sul mare è la scala degli investimenti in marine in corso nel Golfo. Qatar, Emirati e Arabia Saudita stanno impegnando insieme miliardi in marine e sviluppo del waterfront nell’ambito di strategie più ampie di turismo e diversificazione. Il distretto della marina di Lusail in Qatar, l’espansione delle marine di Abu Dhabi sotto la Tourism Development & Investment Company e le marine del progetto saudita del Mar Rosso rappresentano capitali sovrani e istituzionali che scommettono in grande sulla traiettoria di lungo periodo del settore.
Ciò che rende interessante questo segnale non è solo la scala, ma la sofisticazione dell’impostazione strategica. Non sono sviluppi opportunistici. Sono investimenti «infrastruttura prima di tutto», basati sulla consapevolezza che le infrastrutture sul mare creano ecosistemi economici durevoli, non servizi monouso. Gli investitori del Golfo stanno, in un certo senso, seguendo la stessa logica che spiega perché i migliori posti barca del Mediterraneo hanno liste d’attesa di anni: questa classe di asset ha caratteristiche strutturali che la maggior parte degli immobili turistici paragonabili non ha.
Il divario di gestione come vera opportunità
Per chi opera nel settore delle marine o intorno a esso, la domanda interessante non è se le infrastrutture sul mare mantengano valore: chiaramente lo fanno e lo faranno. La domanda interessante è dove il valore resta non catturato, e chi alla fine lo estrarrà.
Il divario di sofisticazione operativa tra i portafogli di marine meglio gestiti al mondo e il gestore medio mediterraneo è notevole. La maggior parte delle marine mediterranee sono strutture singole, familiari o in concessione a operatori locali, che lavorano con processi datati, pochi dati, distribuzione limitata e scarsa capacità di monetizzare qualcosa oltre l’ormeggio. Sono ricche di asset e operativamente vincolate.
Questo crea un’opportunità strutturale non ancora sfruttata pienamente su larga scala nel Mediterraneo. La marina che aggiunge sofisticazione gestionale — yield management, distribuzione digitale, cattura dei ricavi dell’ecosistema, infrastruttura per l’esperienza degli ospiti — non migliora solo i propri conti. Ridefinisce ciò che una marina può essere nel suo contesto competitivo locale. Nei mercati in cui la maggior parte degli operatori prenota ancora al telefono, quello con un’infrastruttura digitale funzionante ha un vantaggio sproporzionato nell’attirare il traffico charter in transito, che sempre più pianifica le rotte in base alla qualità delle strutture e alla facilità di prenotazione.
La marina che aggiunge sofisticazione gestionale non migliora solo i propri conti. Ridefinisce ciò che una marina può essere nel suo contesto competitivo locale.
Come appare questa classe di asset da qui in avanti
L’argomento strutturale a favore delle infrastrutture sul mare come asset strategico raramente è stato così forte. L’offerta è vincolata da geografia e norme. La domanda cresce, alimentata dall’espansione del charter, dalla diffusione della vela come attività del tempo libero nelle varie fasce demografiche europee e dal crescente desiderio di viaggi esperienziali con vero accesso al mare. L’infrastruttura digitale per estrarre valore da questa classe di asset è, nella maggior parte del Mediterraneo, ancora agli inizi.
Il confronto con altre classi di asset turistici è illuminante. Gli hotel sono relativamente replicabili: con capitale sufficiente si può costruire una nuova struttura nella maggior parte dei centri di domanda. I ristoranti vanno e vengono. Ma un posto barca in una marina ben posizionata, in una baia riparata dell’Adriatico, dell’Egeo o della costa ligure, è un asset davvero scarso, ancorato alla geografia, con una posizione competitiva difendibile insita nella sua stessa collocazione.
Gli operatori e gli investitori che lo capiscono — che vedono le marine non come servizi da gestire a regime ma come infrastrutture da amministrare con la sofisticazione che questa classe di asset merita — sono posizionati per un lungo periodo di vantaggio, mentre l’economia nautica mediterranea si digitalizza, si consolida e cresce. La finestra per posizionarsi si sta restringendo. Questa classe di asset sta attirando l’attenzione.
Domande frequenti
Perché le marine sono considerate asset strategici?
Le marine occupano posizioni geograficamente vincolate — possono esistere solo dove le condizioni naturali lo consentono — e sono protette da sistemi di concessione che creano alte barriere alla nuova concorrenza. Insieme alla crescita strutturale della domanda di turismo nautico, ciò le rende asset durevoli con valore crescente nelle località costiere premium.
Come generano ricavi le marine oltre agli ormeggi?
Le marine ben gestite catturano ricavi accessori da carburante e cambusa, manutenzione e riparazioni, vendita di attrezzature, concessioni di ristorazione e commissioni delle piattaforme digitali su prenotazioni e servizi locali. Nelle realtà più sofisticate al mondo, i ricavi accessori possono eguagliare o superare quelli degli ormeggi.
Qual è lo stato attuale della trasformazione digitale nelle marine mediterranee?
Nel 2023–2024 la maggior parte delle prenotazioni di posti barca nel Mediterraneo avveniva ancora per telefono o radio VHF, con poca disponibilità online e scarsa trasparenza sui prezzi. Il settore è molto indietro rispetto all’ospitalità nelle capacità digitali, il che crea un’opportunità chiara per gli operatori che investono in infrastrutture di prenotazione, distribuzione multicanale e servizi digitali per gli ospiti.
Perché gli investimenti del Golfo nelle marine contano per il mercato mediterraneo?
I grandi investimenti di fondi sovrani e capitali istituzionali in marine in Qatar, Emirati e Arabia Saudita segnalano fiducia istituzionale nelle infrastrutture sul mare come asset di lungo periodo. Creano inoltre un futuro scenario competitivo in cui le marine mediterranee potrebbero confrontarsi con operatori meglio capitalizzati nei mercati vicini, aumentando l’urgenza di migliorare l’operatività.
Cosa rende scarsi i posti barca mediterranei rispetto ad altri asset turistici?
I vincoli geografici (riparo naturale, profondità, marea) limitano dove si possono costruire marine. Norme ambientali e moratorie edilizie nella maggior parte delle zone costiere mediterranee hanno di fatto congelato per decenni l’aggiunta di nuova capacità su larga scala nelle località premium. Questo vincolo di offerta, di fronte a una domanda crescente, produce la scarsità strutturale che sostiene il valore degli asset.
Che cos’è la rete di marine ACI?
L’Adriatic Croatia International Club (ACI) è la più grande rete di marine dell’Adriatico croato, con 22 marine lungo la costa. Detiene concessioni di lunga data rilasciate dalle autorità marittime croate ed è il principale fornitore organizzato di infrastrutture in uno dei mercati charter più attivi del Mediterraneo.
Come si confronta il settore delle marine con gli hotel come classe di asset?
Gli hotel sono relativamente replicabili: nuova offerta può entrare nella maggior parte dei centri di domanda con capitale sufficiente. I posti barca nelle località premium non si possono replicare. La combinazione di scarsità geografica, fossato normativo ed effetto àncora dell’ecosistema dà alle marine caratteristiche strutturali che la maggior parte degli immobili turistici comparabili non ha, anche se la qualità gestionale varia molto nel settore.