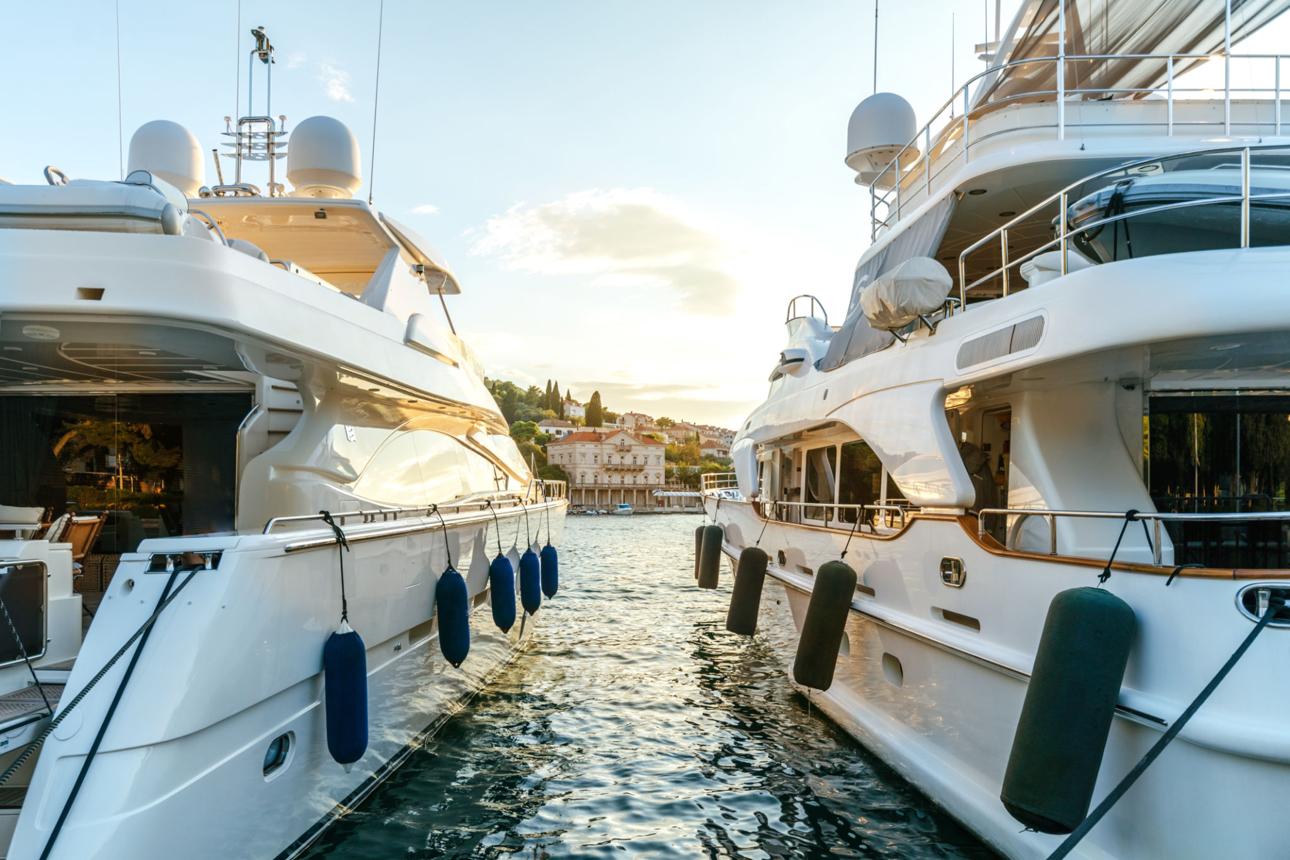
El valor duradero de la infraestructura frente al mar
Mientras la economía digital debate si los activos físicos siguen importando, los puertos deportivos se sitúan en el cruce entre geografía, regulación y demanda, y se revalorizan en silencio. Entender por qué exige pensar en ellos no como servicios, sino como infraestructura.
Sección: Negocio marítimo · Lectura: 10 min
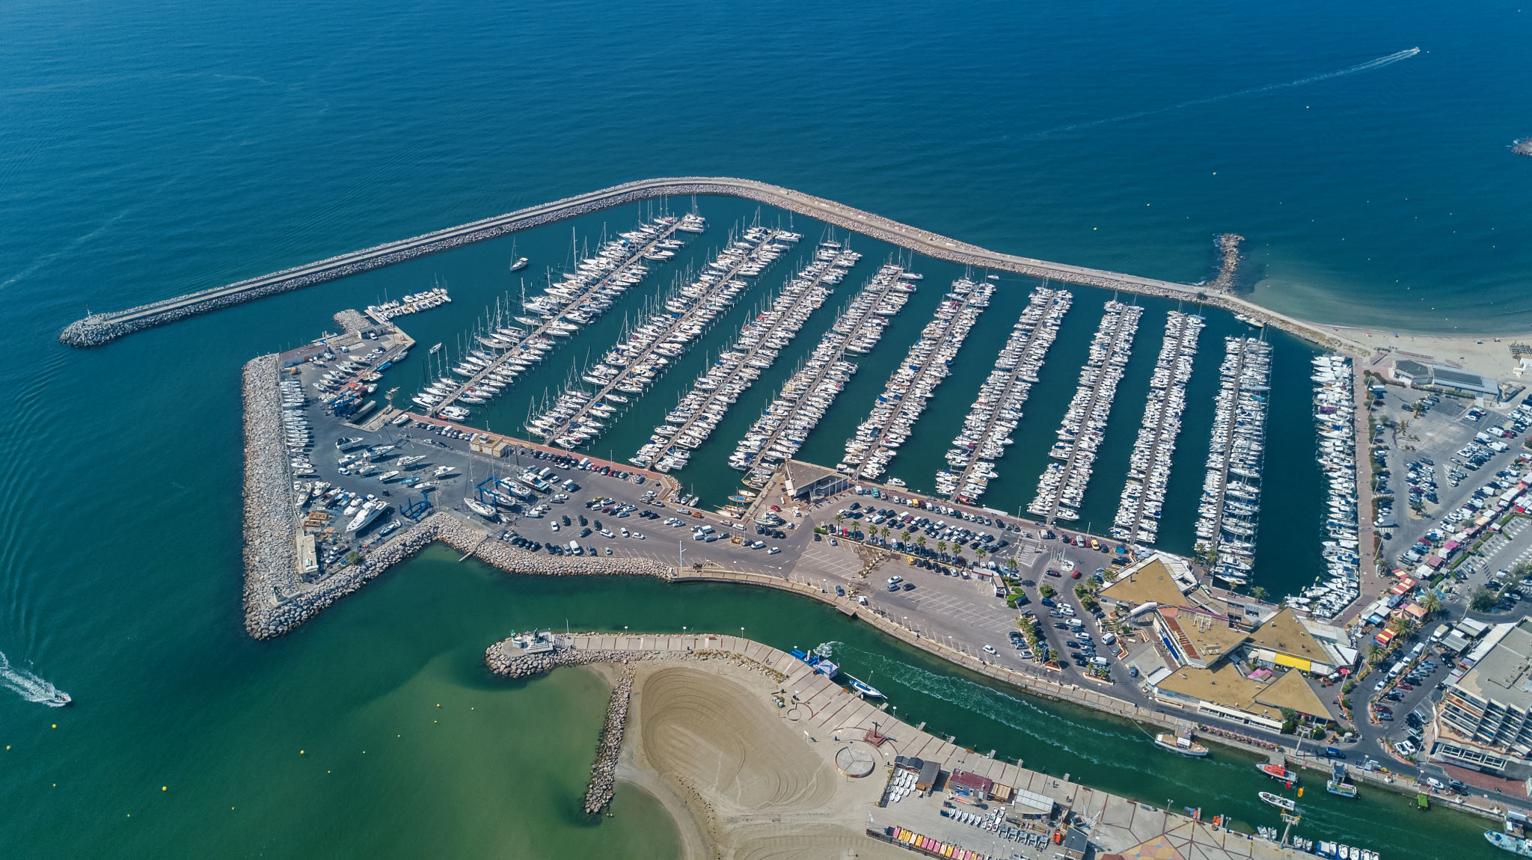
Los puertos deportivos están entre los activos peor entendidos de la economía inmobiliaria costera y del turismo. Para el observador casual son puertos: agradables telones de fondo para restaurantes junto al mar, infraestructura necesaria para los barcos. Para los inversores y urbanistas que los han estudiado a fondo son algo bastante más interesante: activos de oferta fija en lugares definidos por limitaciones geográficas permanentes, al servicio de un mercado con dinámicas de crecimiento estructurales y casi sin alternativas viables.
La lógica económica es sencilla una vez formulada. No se puede construir un puerto deportivo en cualquier sitio. Solo donde la geografía lo permite: abrigo natural, calado suficiente, amplitud de marea adecuada y cercanía a los centros de demanda. En el Mediterráneo, esos lugares son limitados y están en gran parte ocupados. En muchos de los enclaves costeros más deseados, las moratorias urbanísticas y la normativa ambiental hacen que, en la práctica, no se haya añadido nueva capacidad a gran escala en décadas. Mientras tanto, el número de embarcaciones registradas en aguas europeas no ha dejado de crecer, y la demanda de amarres en lugares premium supera sistemáticamente la oferta.
6.000+
Puertos deportivos en la cuenca mediterránea
183.000 M€+
Valor anual del turismo costero en la economía azul de la UE
30 %+
Crecimiento anual de las experiencias de chárter y alquiler de barcos
Qué hace que un puerto deportivo sea estratégicamente valioso
El valor de la infraestructura frente al mar tiene varios componentes que se acumulan con el tiempo. El primero es la escasez posicional: el amarre en el puerto viejo de Dubrovnik, el puesto en Porto Cervo, el fondeo en Portofino. No son productos replicables. Se puede construir un hotel nuevo; un amarre nuevo en una cala abrigada de la costa dálmata, no. Es el argumento básico de la escasez, y es real.
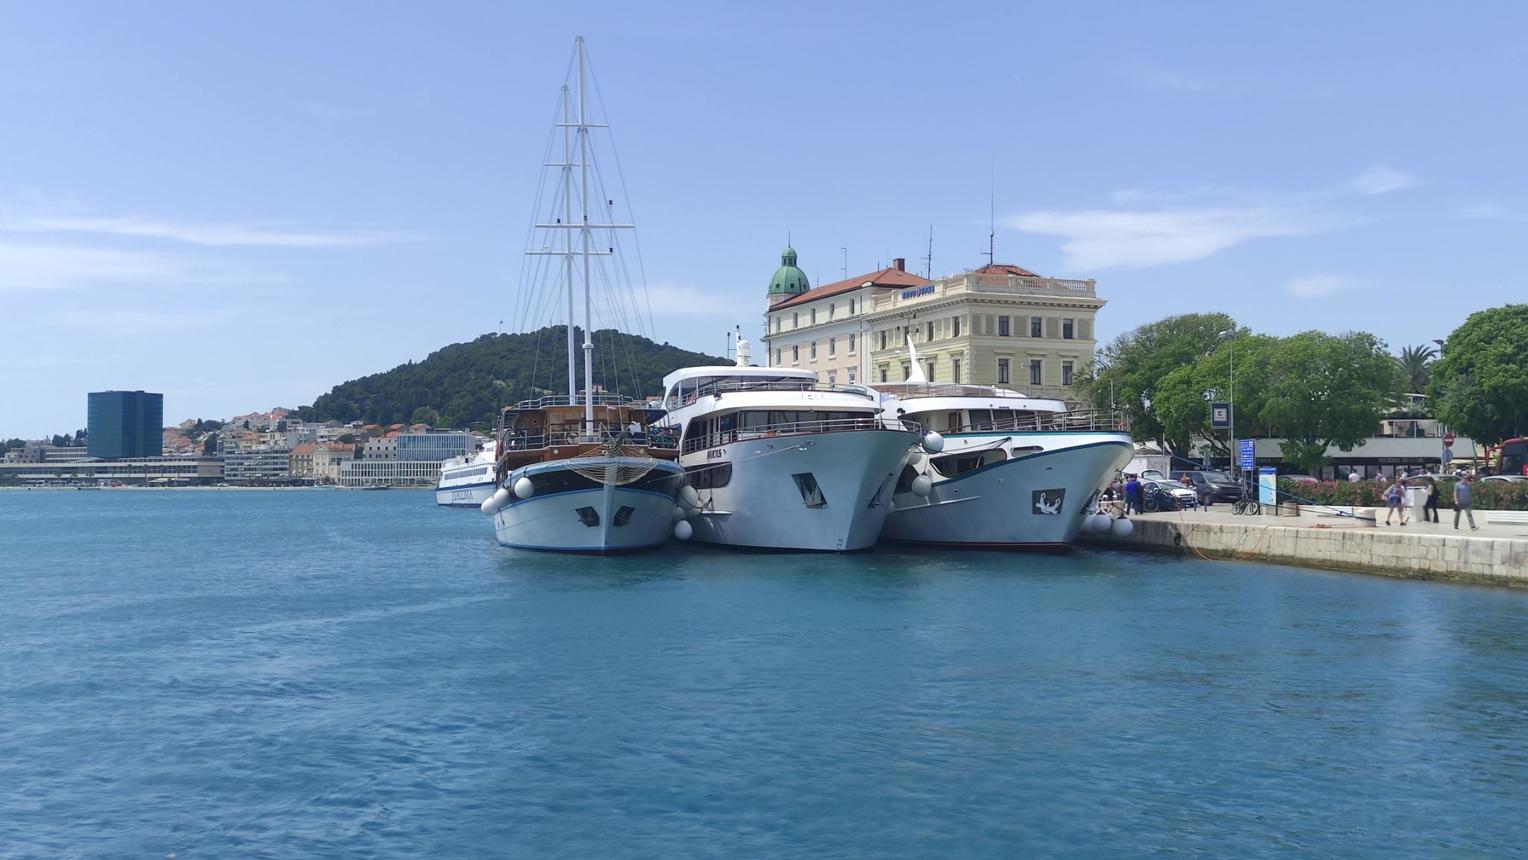
El segundo componente es el foso regulatorio. Operar un puerto deportivo en la mayoría de las jurisdicciones mediterráneas exige concesiones otorgadas por las autoridades portuarias o marítimas: licencias difíciles de obtener, caras de mantener y prácticamente imposibles de replicar una vez establecido un competidor. El Adriático croata, por ejemplo, está servido en gran parte por la red de marinas ACI (Adriatic Croatia International Club), una entidad vinculada al Estado con décadas de concesiones y 22 puertos a lo largo de la costa. Los nuevos operadores privados que buscan una escala comparable se enfrentan a plazos de concesión que se miden en años, no en meses.
El tercer componente — y el más infravalorado en el análisis inmobiliario tradicional — es el efecto ancla del ecosistema. Un puerto deportivo no es solo un lugar donde aparcar barcos. Es el centro de gravedad de una economía local del agua: proveedores de combustible y aprovisionamiento, varaderos de mantenimiento y reparación, tiendas de equipamiento, restaurantes, operadores de chárter, escuelas de buceo, taxis acuáticos. Todos estos negocios dependen de la existencia del puerto y de su tráfico. El puerto que captura este ecosistema — en lugar de limitarse a cobrar amarres — tiene un perfil económico radicalmente distinto del que funciona como pura infraestructura.
Un puerto deportivo no es solo un lugar donde aparcar barcos. Es el centro de gravedad de una economía local del agua, y el operador que captura ese ecosistema tiene un perfil económico radicalmente distinto.
La brecha de ingresos que la mayoría de los operadores deja abierta
La distancia entre lo que ganan los puertos mediterráneos y lo que podrían ganar es una de las ineficiencias más claras de la economía turística regional. La inmensa mayoría de sus ingresos procede de una sola fuente: los amarres. Contratos anuales, de temporada y tarifas por noche para barcos en tránsito. Es un ingreso de infraestructura y tiene techo: los amarres son limitados y la competencia de precios frena el potencial.
Lo que la mayoría de los gestores no ha construido es la capa comercial superior. La concesión de combustible que genera margen cada vez que un barco de crucero reposta. La alianza de aprovisionamiento que convierte el tráfico de chárter entrante en volumen de cesta de la compra. El varadero que captura los 2.000–8.000 € de mantenimiento anual medio de cada barco residente. La plataforma digital que da a cada cliente de chárter que llega acceso a restaurantes, experiencias y servicios locales, y cobra una comisión por cada transacción.
El análisis de modelos comparables en Estados Unidos, donde operadores como Safe Harbor Marinas han construido carteras de cientos de instalaciones, sugiere que en puertos bien gestionados los ingresos complementarios pueden igualar o superar a los de los amarres. Los gestores europeos están, en general, muy por debajo de esa referencia, no porque no exista la demanda, sino porque no se ha construido la infraestructura operativa para capturarla.
Por qué la infraestructura digital cambia las cuentas
La digitalización de los puertos deportivos ha sido, por casi cualquier medida, notablemente lenta. Todavía en 2023, la mayoría de las reservas de amarres en el Mediterráneo se hacían por teléfono o por radio VHF, con pago en efectivo o por transferencia. La disponibilidad normalmente no se publicaba en internet. Los precios eran opacos. Llegar a un puerto nuevo era prácticamente igual que en los años ochenta.
Esto empieza a cambiar, y el cambio se acelerará. La Agencia Europea de Seguridad Marítima y la asociación European Boating Industry han señalado la transformación digital como prioridad estructural del sector. La dinámica competitiva es clara: los puertos que desarrollen reserva digital, gestión de disponibilidad e infraestructura de experiencia del cliente convertirán el tráfico en tránsito en rendimiento mucho mejor que los que operan de forma analógica. La reserva que una navegante hace tres semanas antes — y los servicios adicionales que contrata antes de llegar — son ingresos que una operación basada en teléfono y hojas de cálculo simplemente no puede capturar.
La analogía con la distribución hotelera es reveladora. Antes de los gestores de canales y la integración con las OTA, los hoteles independientes captaban solo una parte de su ocupación potencial porque eran invisibles para la demanda fuera de su entorno inmediato. Los gestores portuarios hoy tienen un problema estructuralmente idéntico. Sus amarres son invisibles para la mayor parte de la demanda que podría llenarlos, porque no existe una capa de distribución que conecte oferta y demanda a escala.
La señal de la inversión del Golfo
Uno de los indicadores más claros de confianza institucional en la infraestructura frente al mar es la escala de la inversión portuaria en marcha en la región del Golfo. Catar, EAU y Arabia Saudí están comprometiendo juntos miles de millones en puertos deportivos y desarrollo del litoral como parte de estrategias más amplias de turismo y diversificación. El distrito de la marina de Lusail en Catar, la expansión portuaria de Abu Dabi bajo la Tourism Development & Investment Company y los componentes portuarios del proyecto saudí del mar Rojo representan capital soberano e institucional haciendo apuestas muy grandes por la trayectoria a largo plazo del sector.
Lo interesante de esta señal no es solo la escala, sino la sofisticación de su planteamiento estratégico. No son desarrollos oportunistas. Son inversiones de «infraestructura primero», basadas en la idea de que la infraestructura frente al mar crea ecosistemas económicos duraderos, no servicios de un solo uso. Los inversores del Golfo actúan, en cierto modo, con la misma lógica que explica por qué los mejores amarres del Mediterráneo tienen listas de espera de varios años: esta clase de activo tiene características estructurales que la mayoría de los inmuebles turísticos comparables no tiene.
La brecha de gestión como verdadera oportunidad
Para quien opera en el sector portuario o a su alrededor, la pregunta interesante no es si la infraestructura frente al mar conserva su valor: claramente lo hace y lo seguirá haciendo. La pregunta interesante es dónde se está quedando valor sin capturar y quién acabará extrayéndolo.
La brecha de sofisticación operativa entre las carteras de puertos mejor gestionadas del mundo y el gestor mediterráneo medio es importante. La mayoría de los puertos mediterráneos son instalaciones únicas, familiares o concesionadas a operadores locales, con procesos anticuados, pocos datos, distribución limitada y escasa capacidad de rentabilizar algo más allá del propio amarre. Son ricos en activos y están operativamente limitados.
Esto crea una oportunidad estructural que aún no se ha aprovechado plenamente a escala en el Mediterráneo. El puerto que añade sofisticación de gestión — gestión del rendimiento, distribución digital, captura de ingresos del ecosistema, infraestructura de experiencia del cliente — no solo mejora su propia economía. Redefine lo que puede ser un puerto en su contexto competitivo local. En mercados donde la mayoría de los operadores aún reserva por teléfono, el que tiene una infraestructura digital que funciona goza de una ventaja desproporcionada para atraer el tráfico de chárter en tránsito, que cada vez más planifica sus rutas según la calidad de las instalaciones y la facilidad de reserva.
El puerto que añade sofisticación de gestión no solo mejora su propia economía. Redefine lo que puede ser un puerto en su contexto competitivo local.
Cómo se ve esta clase de activo a partir de ahora
El argumento estructural a favor de la infraestructura frente al mar como activo estratégico pocas veces ha sido tan sólido. La oferta está limitada por la geografía y la regulación. La demanda crece, impulsada por la expansión del chárter de yates, el auge de la vela como actividad de ocio en distintos perfiles demográficos europeos y el creciente apetito por viajes experienciales con verdadero acceso al mar. La infraestructura digital para extraer valor de esta clase de activo está, en la mayor parte del Mediterráneo, todavía en una fase temprana.
La comparación con otras clases de activos turísticos es reveladora. Los hoteles son relativamente replicables: con capital suficiente se puede construir uno nuevo en la mayoría de los centros de demanda. Los restaurantes vienen y van. Pero un amarre en un puerto bien situado, en una cala abrigada del Adriático, el Egeo o la costa de Liguria, es un activo realmente escaso, anclado a la geografía, con una posición competitiva defendible incorporada en su propia ubicación.
Los operadores e inversores que lo entienden — que ven los puertos deportivos no como servicios que mantener en estado estable sino como infraestructura que gestionar con la sofisticación que merece esta clase de activo — están posicionados para un periodo significativo de ventaja mientras la economía náutica mediterránea se digitaliza, se consolida y crece. La ventana para posicionarse se está estrechando. Esta clase de activo está empezando a llamar la atención.
Preguntas frecuentes
¿Por qué se consideran activos estratégicos los puertos deportivos?
Los puertos deportivos ocupan posiciones geográficamente limitadas — solo pueden existir donde las condiciones naturales lo permiten — y están protegidos por sistemas de concesión que crean grandes barreras a la nueva competencia. Sumado al crecimiento estructural de la demanda de turismo náutico, eso los convierte en activos duraderos con valor creciente en ubicaciones costeras premium.
¿Cómo generan ingresos los puertos deportivos además de los amarres?
Los puertos bien gestionados capturan ingresos complementarios por combustible y aprovisionamiento, mantenimiento y reparaciones, venta de equipamiento, concesiones de restauración y comisiones de plataformas digitales sobre reservas y servicios locales. En las operaciones más sofisticadas del mundo, los ingresos complementarios pueden igualar o superar a los de los amarres.
¿Cuál es el estado actual de la transformación digital en los puertos del Mediterráneo?
En 2023–2024, la mayoría de las reservas de amarres en el Mediterráneo seguían haciéndose por teléfono o radio VHF, con poca disponibilidad online y escasa transparencia de precios. El sector va muy por detrás de la hostelería en capacidad digital, lo que crea una oportunidad clara para los operadores que invierten en infraestructura de reservas, distribución por canales y servicios digitales al cliente.
¿Por qué es relevante para el Mediterráneo la inversión portuaria del Golfo?
La gran inversión de fondos soberanos y capital institucional en puertos deportivos de Catar, EAU y Arabia Saudí indica confianza institucional en la infraestructura frente al mar como clase de activo a largo plazo. También crea un futuro escenario competitivo en el que los puertos mediterráneos podrían enfrentarse a operadores mejor capitalizados en mercados vecinos, lo que aumenta la urgencia de mejorar la gestión.
¿Qué hace escasos los amarres mediterráneos frente a otros activos turísticos?
Las limitaciones geográficas (abrigo natural, calado, marea) restringen dónde pueden construirse puertos. La normativa ambiental y las moratorias urbanísticas en la mayoría de las zonas costeras mediterráneas han congelado en la práctica durante décadas la incorporación de nueva capacidad a gran escala en ubicaciones premium. Esa limitación de la oferta, frente a una demanda creciente, produce la escasez estructural que sostiene el valor del activo.
¿Qué es la red de marinas ACI?
El Adriatic Croatia International Club (ACI) es la mayor red de puertos deportivos del Adriático croata, con 22 puertos a lo largo de la costa. Tiene concesiones de larga duración otorgadas por las autoridades marítimas croatas y es el principal proveedor organizado de infraestructura en uno de los mercados de chárter más activos del Mediterráneo.
¿Cómo se compara el sector portuario con los hoteles como clase de activo?
Los hoteles son relativamente replicables: nueva oferta puede entrar en la mayoría de los centros de demanda con capital suficiente. Los amarres en ubicaciones premium no pueden replicarse. La combinación de escasez geográfica, foso regulatorio y efecto ancla del ecosistema da a los puertos deportivos características estructurales de las que carecen la mayoría de los inmuebles turísticos comparables, aunque la calidad de gestión varía mucho en el sector.