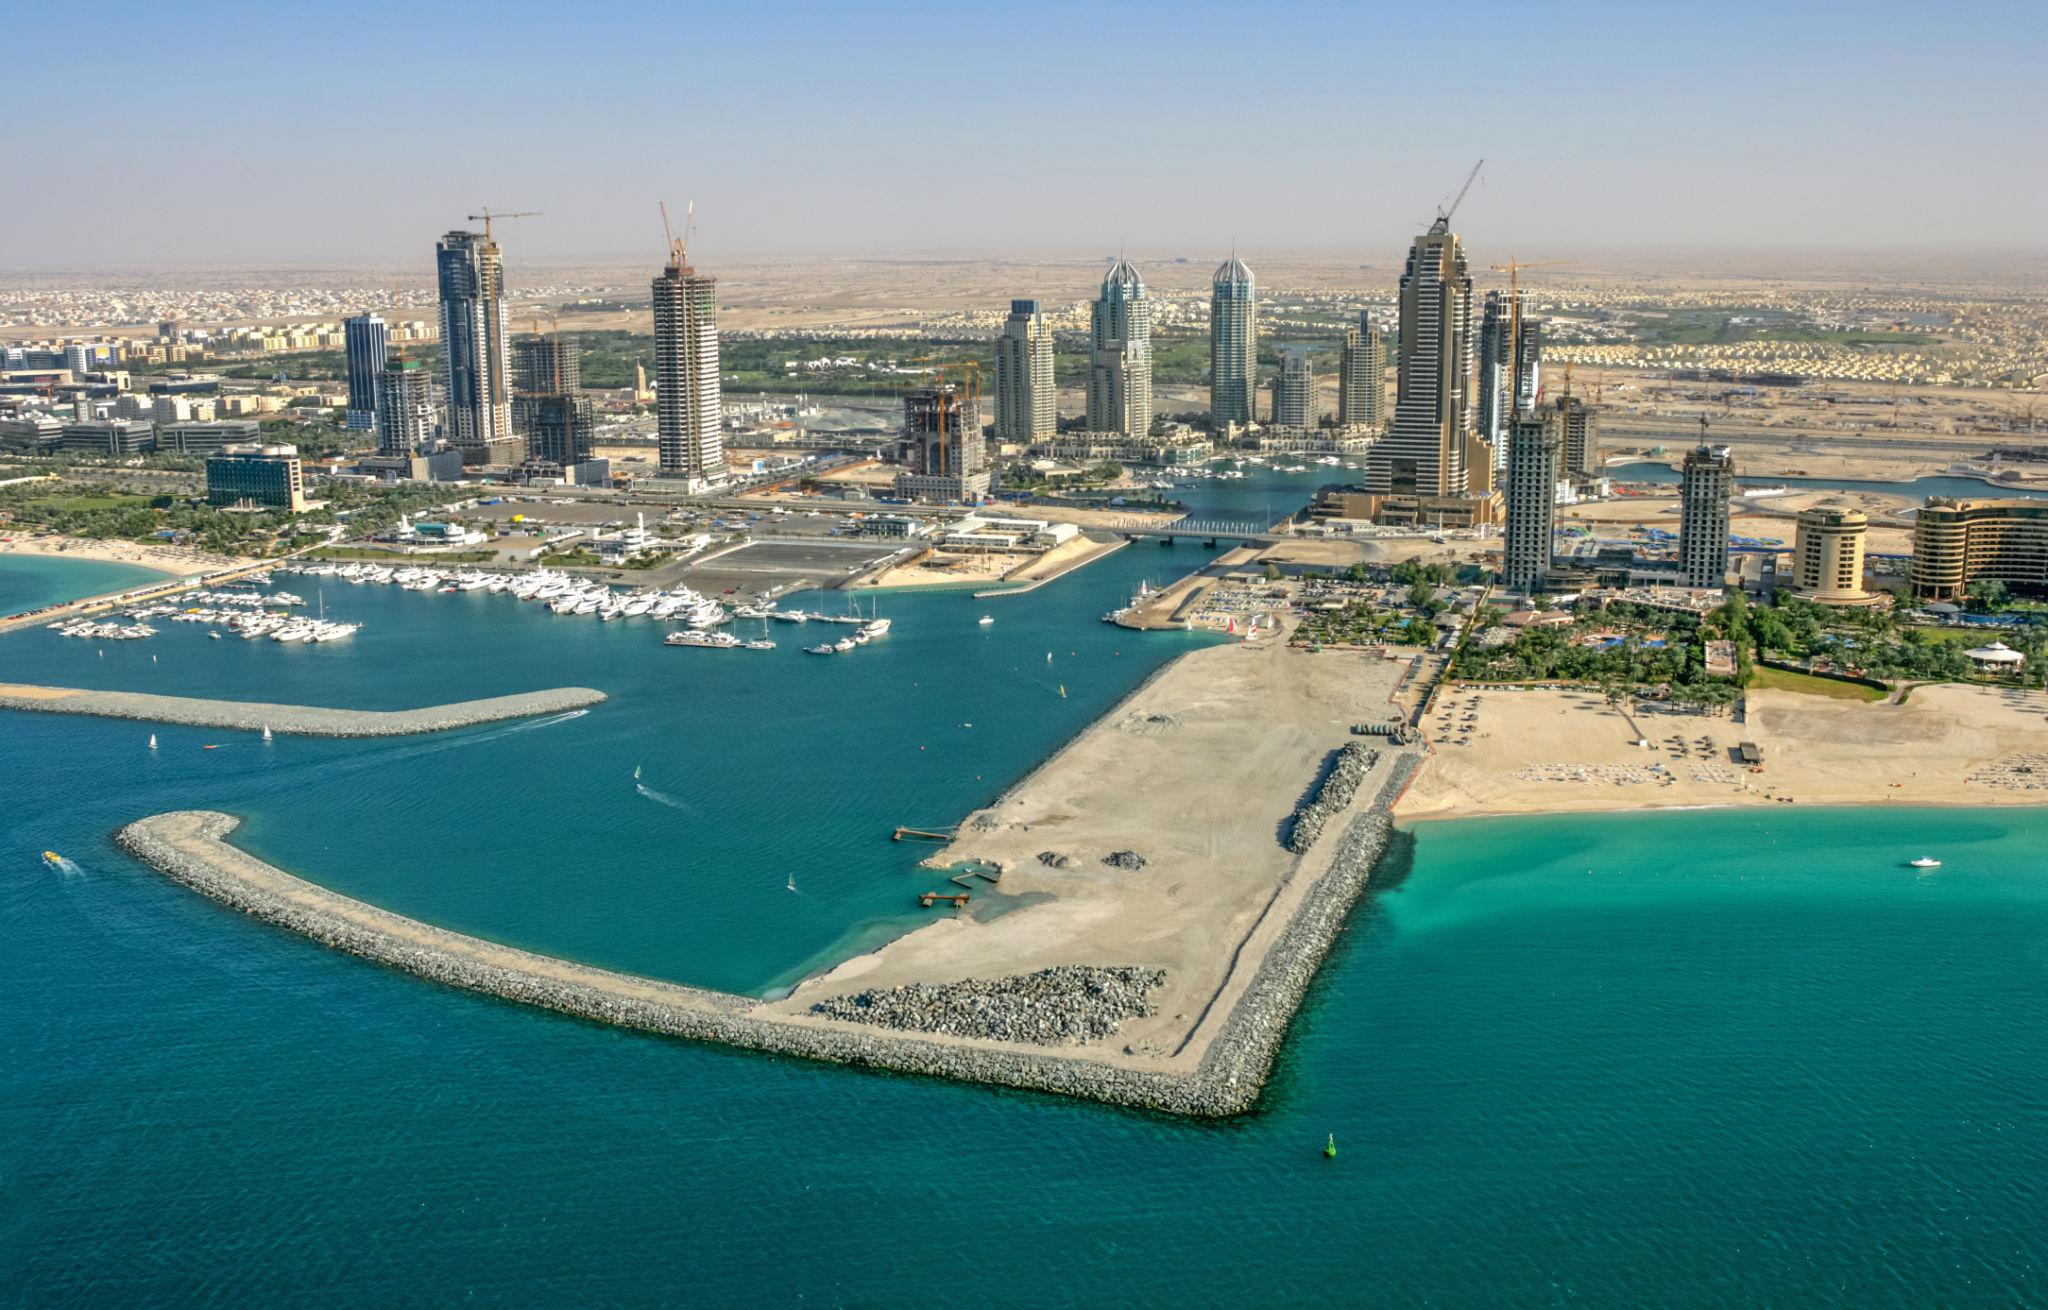
Quando un governo si impegna a costruire dieci nuove marine contemporaneamente, non sta prendendo una decisione turistica. Sta facendo una scommessa infrastrutturale: una dichiarazione su dove si concentrerà il valore economico nei prossimi decenni e una mossa deliberata per posizionarsi lì prima che arrivi la concorrenza.
L’Arabia Saudita sta facendo quella scommessa proprio ora. E la scala di ciò che si sta costruendo lungo la costa del Mar Rosso non ha eguali nel mondo marittimo.
Cosa si sta costruendo davvero
Il solo progetto NEOM — il mega-sviluppo saudita sulla costa del Mar Rosso — include diverse marine come infrastruttura centrale, non come ripensamento. L’autorità di sviluppo Red Sea Global supervisiona la costruzione di marine in più siti lungo una costa che, cinque anni fa, non aveva quasi alcuna infrastruttura nautica da diporto.
Il Qatar, dove Marina Boat App è registrata e operativa, ha ampliato notevolmente la sua capacità portuale: il Porto Vecchio di Doha ha registrato oltre 7 milioni di visitatori nel 2025, e le marine di The Pearl e Lusail rappresentano miliardi di investimenti sul waterfront. Gli Emirati costruiscono marine premium da vent’anni e continuano a espandersi.
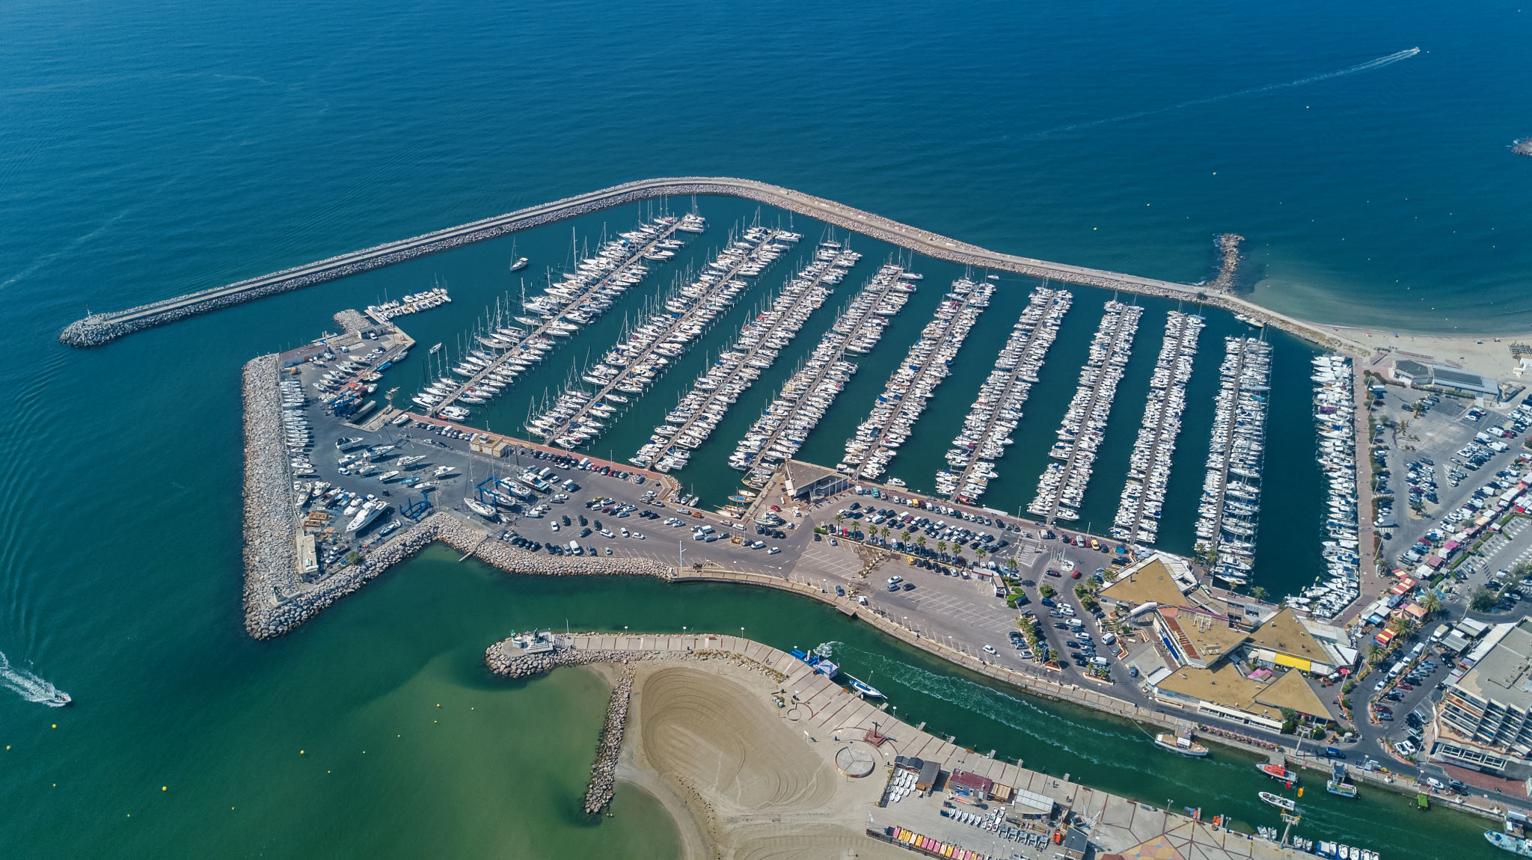
La pipeline complessiva di marine nei Paesi del Golfo è la più grande concentrazione di investimenti in nuove infrastrutture nautiche al mondo. Niente di paragonabile avviene in Europa, dove le norme costiere rendono estremamente difficile costruire nuove marine, né in Nord America, dove l’infrastruttura esistente soddisfa in gran parte la domanda attuale.
Perché sta accadendo adesso
Nel Golfo convergono contemporaneamente tre forze.
La prima è la diversificazione economica. Saudi Vision 2030, Qatar National Vision 2030 e quadri equivalenti negli Emirati e in Bahrein indicano il turismo — compreso quello nautico — come alternativa strategica alla dipendenza dagli idrocarburi. Le marine sono insieme un asset turistico e un segnale di sofisticazione economica.
La seconda è la domanda demografica. I Paesi del Golfo hanno popolazioni giovani e benestanti con un crescente desiderio di tempo libero esperienziale. Il mercato del charter nel Consiglio di cooperazione del Golfo valeva circa 579 milioni di dollari nel 2025 secondo le stime di settore, con una crescita prevista del 7,6% annuo fino al 2035. Quella domanda deve andare da qualche parte.
La terza è il posizionamento competitivo. Gli Stati del Golfo si guardano costruire a vicenda. Il vantaggio della prima mossa nelle infrastrutture nautiche premium è reale e duraturo: le marine in località consolidate attirano visitatori abituali, creano ecosistemi operativi e generano effetti di rete che chi arriva dopo non replica facilmente.
Cosa può imparare il Mediterraneo
Le destinazioni charter consolidate d’Europa — Croazia, Grecia, Italia, Spagna — hanno vantaggi naturali che nessuna costruzione nel Golfo può replicare. La geografia insulare dell’Adriatico, le condizioni di vela dell’Egeo, la profondità culturale dei borghi costieri italiani: non sono asset riproducibili.
Ma il Mediterraneo ha debolezze strutturali che il Golfo non eredita. Come abbiamo visto in I miliardari silenziosi: perché i proprietari di marine siedono su asset che non sanno monetizzare, l’economia delle marine mediterranee resta dominata dagli ormeggi, con l’economia accessoria in gran parte non catturata. E come abbiamo analizzato in Il posto barca è la cosa più economica che una marina vende, l’infrastruttura digitale per cambiare le cose sta arrivando solo ora.
Il Golfo costruisce marine con infrastruttura digitale fin dal primo giorno. Sistemi di prenotazione, integrazione dei servizi, analisi dei dati: vengono progettati dentro le strutture, non aggiunti a posteriori negli uffici cinquantenari delle capitanerie.
Le implicazioni per l’economia marittima globale
Ciò che Arabia Saudita, Qatar ed Emirati stanno costruendo non è un servizio regionale. È un’alternativa globale nel turismo nautico, che competerà per gli stessi clienti di alto valore che oggi scelgono il Mediterraneo per abitudine perché non esisteva un’alternativa seria.
L’economia marittima è globale. Le infrastrutture costruite sul Mar Rosso e nel Golfo Persico attireranno gli stessi clienti europei e americani che a luglio riempiono le marine croate e greche. Non tutti. Ma abbastanza da contare.
La risposta degli operatori mediterranei non è il panico. È fare ciò che il Golfo sta facendo da zero: costruire il livello digitale sopra asset naturali insostituibili, catturare l’economia accessoria e creare quel tipo di esperienza nautica integrata che giustifica il premium del Mediterraneo.
Il mare è sempre stato il corridoio commerciale più conteso del mondo. Quella competizione si sta intensificando. Gli operatori che capiscono cosa si sta costruendo ora — su entrambe le sponde — saranno meglio posizionati per ciò che verrà.
FAQ: lo sviluppo delle marine nel Golfo e gli investimenti nella blue economy
Quante nuove marine sta costruendo l’Arabia Saudita?
Il programma saudita per il Mar Rosso comprende diverse marine in più progetti principali, tra cui NEOM, gli sviluppi di Red Sea Global e l’iniziativa costiera di Diriyah. Il numero totale di nuovi posti barca rappresenta uno dei più grandi programmi di sviluppo di marine di un singolo Paese nella storia marittima.
Quanto è grande il mercato del charter nei Paesi del Golfo?
Il mercato del charter nei Paesi del Golfo valeva circa 579 milioni di dollari nel 2025, con una crescita annua composta prevista del 7,6% fino al 2035, trainata dalla domanda di turismo di lusso, dagli investimenti infrastrutturali e da una popolazione locale benestante in crescita alla ricerca di esperienze marittime premium.
Come si confrontano le marine del Golfo con quelle del Mediterraneo?
Le marine in costruzione nel Golfo beneficiano di design moderno, infrastruttura digitale integrata e strutture progettate ad hoc. Quelle mediterranee hanno il vantaggio di località consolidate, contesto culturale e una geografia velica naturale non replicabile. Il rapporto competitivo è più complementare che diretto: mercati diversi con una clientela di alto livello in parte comune.
Qual è l’approccio di Saudi Vision 2030 al turismo marittimo?
Saudi Vision 2030 indica il turismo come pilastro centrale della diversificazione economica, con il turismo marittimo specificamente promosso attraverso lo sviluppo della costa del Mar Rosso. Red Sea Global è responsabile di un’infrastruttura turistica di lusso sostenibile lungo una costa prima non sviluppata, comprese marine progettate secondo standard internazionali.
Perché il Mediterraneo domina ancora il turismo nautico globale?
La combinazione mediterranea di geografia insulare, condizioni di vela consolidate, profondità culturale, patrimonio gastronomico e infrastrutture esistenti è un vantaggio accumulato in secoli che non si replica in fretta. Le nuove costruzioni possono eguagliare le strutture, ma non le isole dell’Adriatico, i venti dell’Egeo o il contesto storico del Mediterraneo.
Cosa significa lo sviluppo delle marine nel Golfo per i prezzi del charter nel Mediterraneo?
Un’offerta globale maggiore di infrastrutture nautiche premium potrebbe esercitare nel medio periodo una certa pressione competitiva sui prezzi del charter mediterraneo, soprattutto per i clienti motivati più dai servizi di lusso che dalle condizioni di vela o dall’esperienza culturale. Gli asset naturali e culturali del Mediterraneo offrono un sostegno strutturale ai prezzi che la sola competizione sulle strutture non può erodere.