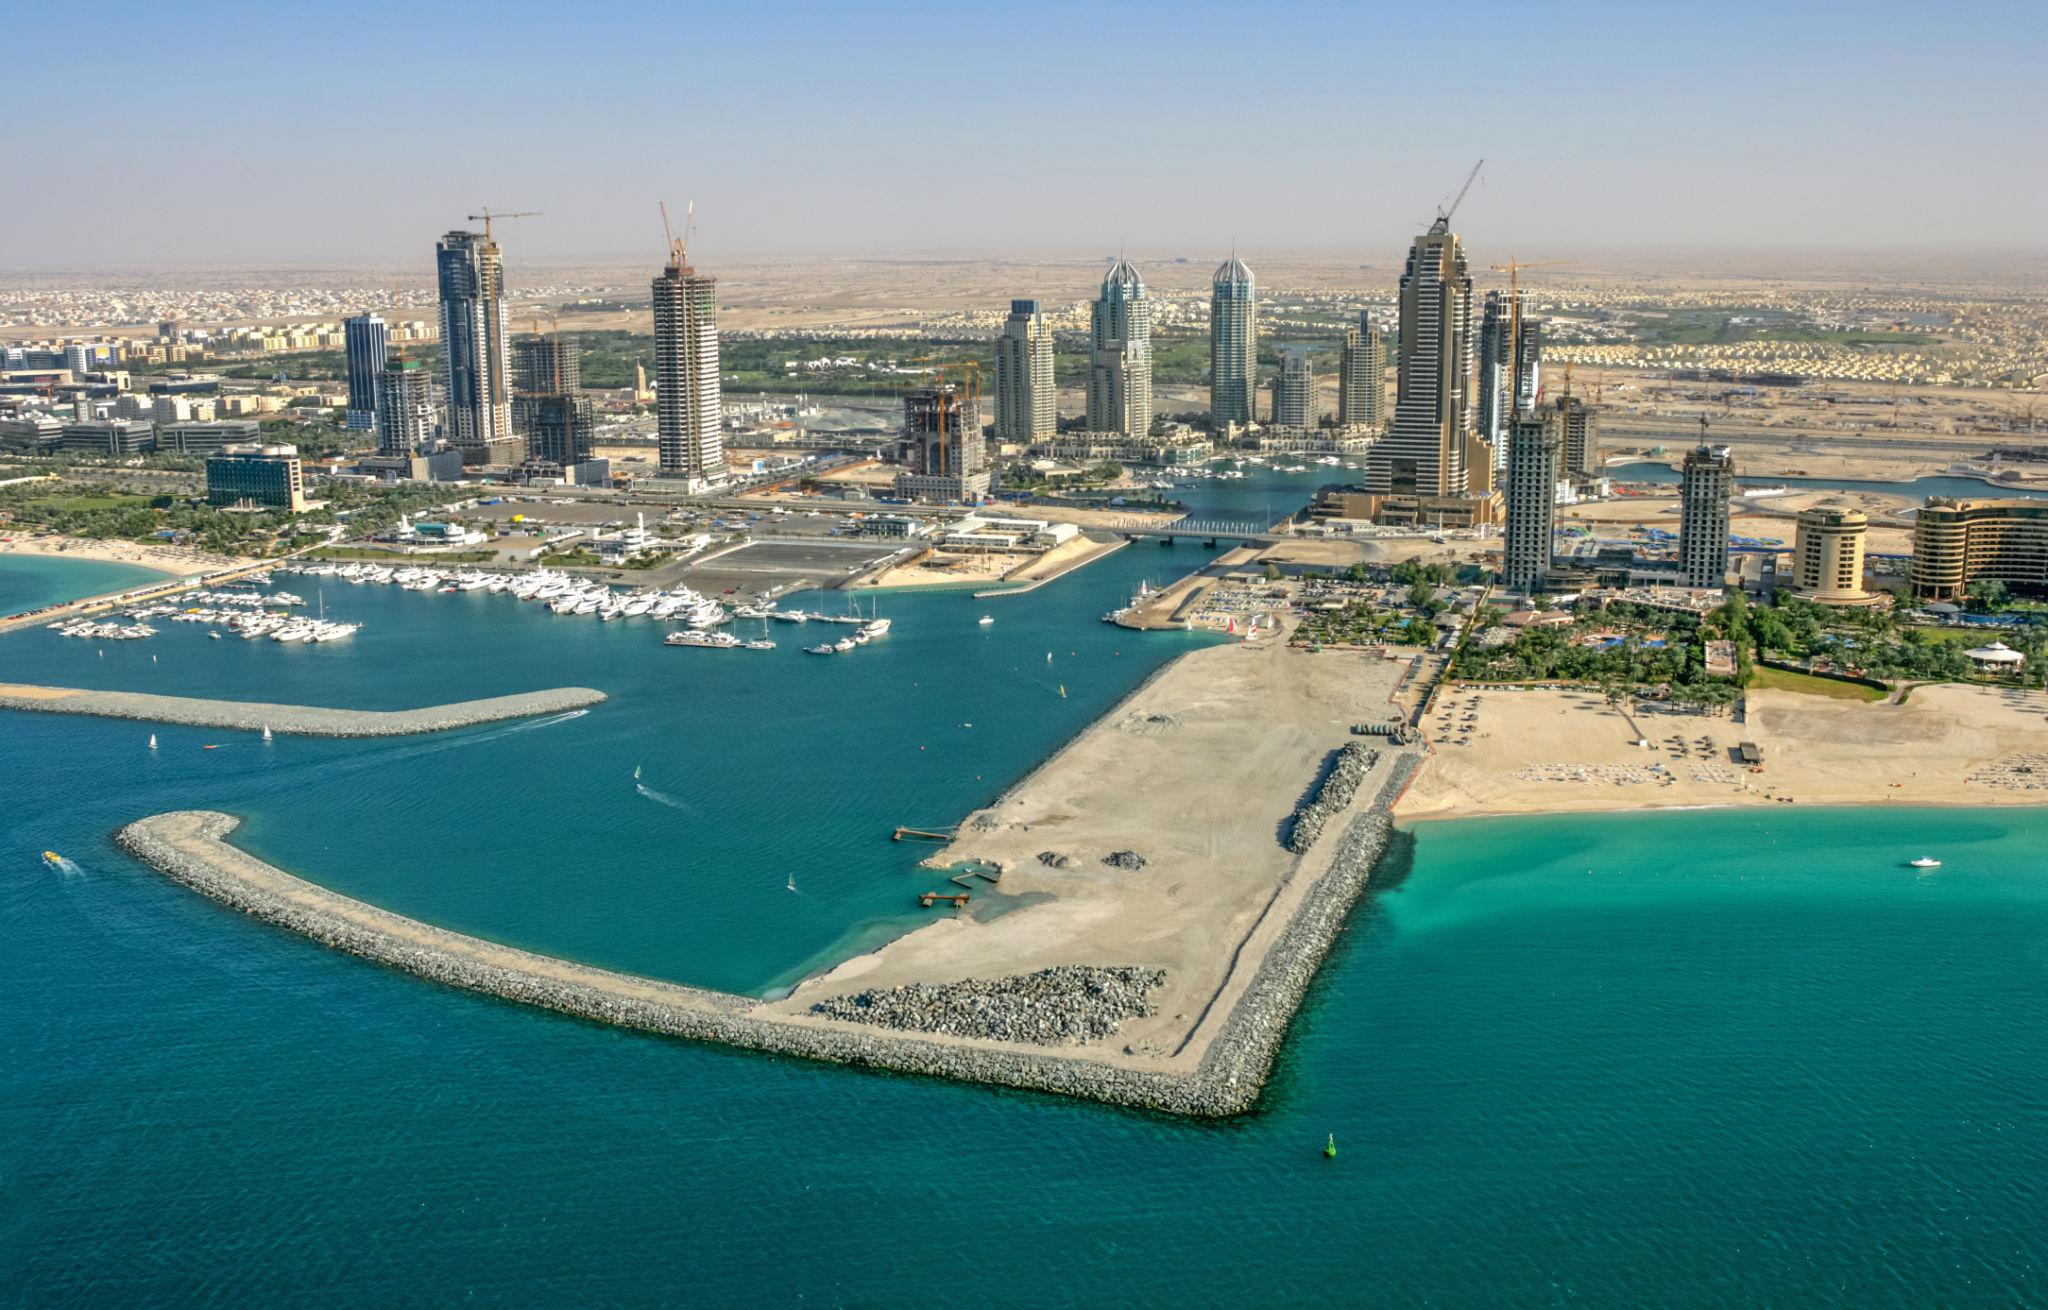
Cuando un gobierno se compromete a construir diez puertos deportivos nuevos a la vez, no está tomando una decisión turística. Está haciendo una apuesta de infraestructura: una declaración sobre dónde se concentrará el valor económico en las próximas décadas y un movimiento deliberado para posicionarse allí antes de que llegue la competencia.
Arabia Saudí está haciendo esa apuesta ahora mismo. Y la escala de lo que se construye a lo largo de la costa del mar Rojo no se parece a nada de lo que ocurre en el resto del mundo marítimo.
Qué se está construyendo realmente
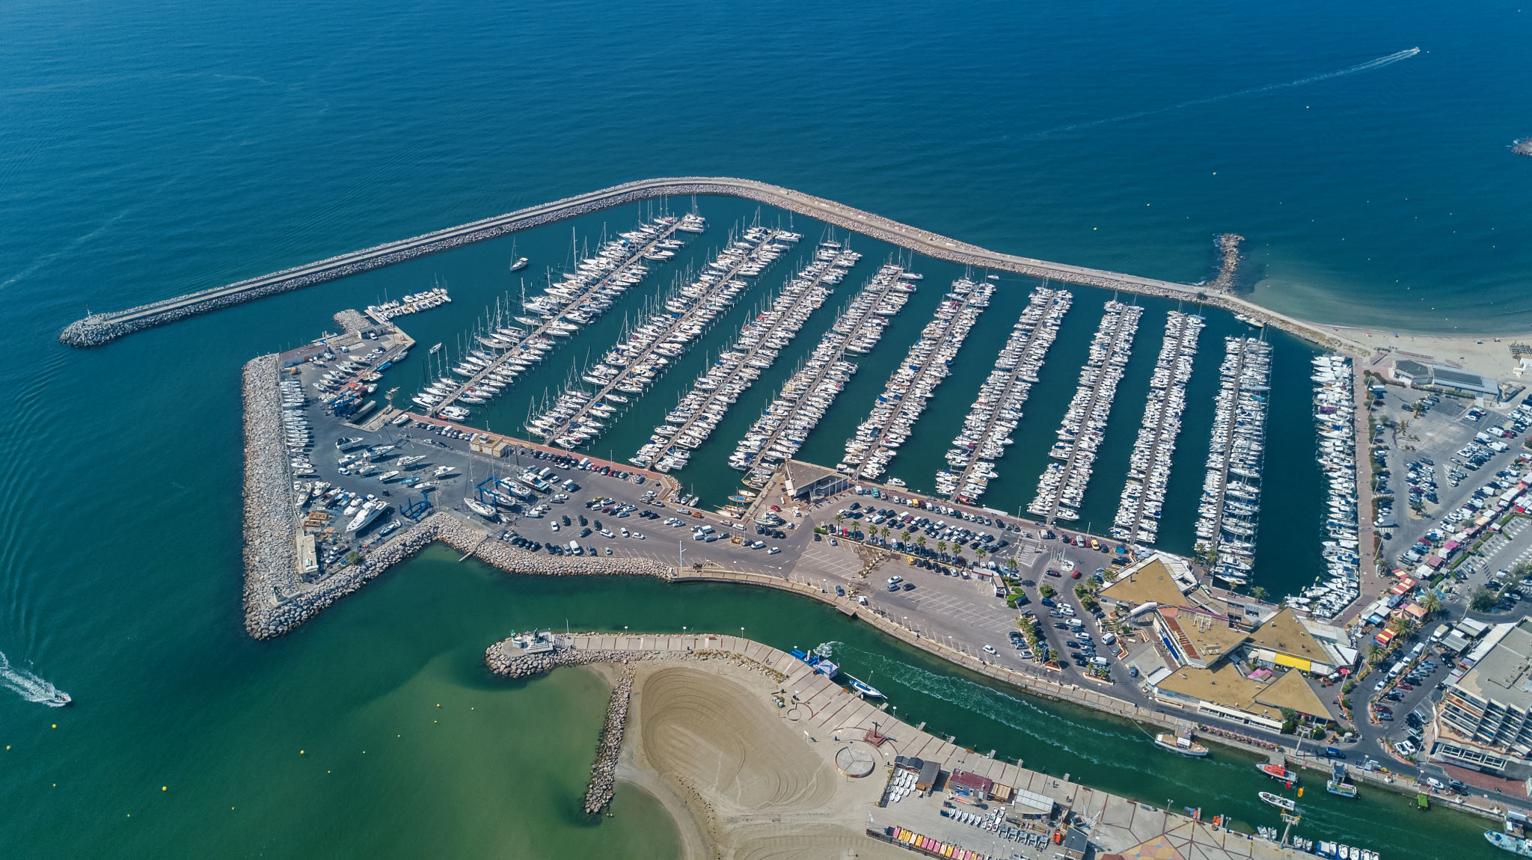
Solo el proyecto NEOM — el megadesarrollo saudí en la costa del mar Rojo — incluye varios puertos deportivos como infraestructura central, no como añadido. La autoridad de desarrollo Red Sea Global supervisa la construcción de puertos en varios puntos de una costa que hace cinco años casi no tenía infraestructura náutica de recreo.
Catar, donde Marina Boat App está registrada y opera, ha ampliado notablemente su capacidad portuaria: el Puerto Viejo de Doha registró más de 7 millones de visitantes en 2025, y los desarrollos de The Pearl y Lusail suponen miles de millones en infraestructura frente al mar. EAU lleva dos décadas construyendo puertos premium y sigue ampliándolos.
La cartera conjunta de puertos deportivos en los países del Golfo es la mayor concentración de inversión en nueva infraestructura náutica del mundo. Nada comparable ocurre en Europa, donde la normativa costera hace extremadamente difícil construir puertos nuevos, ni en Norteamérica, donde la infraestructura existente cubre en gran medida la demanda actual.
Por qué ocurre ahora
En la región del Golfo convergen tres fuerzas a la vez.
La primera es la diversificación económica. Saudi Vision 2030, Qatar National Vision 2030 y marcos equivalentes en EAU y Baréin señalan el turismo — incluido el náutico — como alternativa estratégica a la dependencia de los hidrocarburos. La infraestructura portuaria es a la vez un activo turístico y una señal de sofisticación económica.
La segunda es la demanda demográfica. Los países del Golfo tienen poblaciones jóvenes y acomodadas con un apetito creciente por el ocio experiencial. El mercado de chárter de yates del Consejo de Cooperación del Golfo se valoró en unos 579 millones de dólares en 2025 según estimaciones del sector, con un crecimiento previsto del 7,6 % anual hasta 2035. Esa demanda tiene que ir a algún sitio.
La tercera es el posicionamiento competitivo. Los Estados del Golfo se observan construir unos a otros. La ventaja de llegar primero en infraestructura náutica premium es real y duradera: los puertos en ubicaciones consolidadas atraen visitantes que repiten, crean ecosistemas operativos y generan efectos de red que los que llegan tarde no pueden replicar fácilmente.
Lo que el Mediterráneo puede aprender
Los destinos de chárter consolidados de Europa — Croacia, Grecia, Italia, España — tienen ventajas naturales que ninguna construcción en el Golfo puede replicar. La geografía insular del Adriático, las condiciones de navegación del Egeo, la profundidad cultural de los pueblos costeros italianos: no son activos reproducibles.
Pero el Mediterráneo tiene debilidades estructurales que el Golfo no hereda. Como analizamos en Los multimillonarios silenciosos: por qué los dueños de puertos deportivos están sentados sobre activos que no saben rentabilizar, la economía portuaria mediterránea sigue dominada por los amarres, con la economía complementaria en gran parte sin capturar. Y como examinamos en El amarre es lo más barato que vende un puerto deportivo, la infraestructura digital para cambiarlo apenas empieza a llegar.
El Golfo construye puertos con infraestructura digital desde el primer día. Sistemas de reserva, integración de servicios, analítica de datos: todo se diseña dentro de las instalaciones, no se añade después en oficinas de capitanía de hace cincuenta años.
Lo que implica para la economía marítima mundial
Lo que construyen Arabia Saudí, Catar y EAU no es un servicio regional. Es una alternativa mundial de turismo náutico, que competirá por los mismos clientes de alto valor que hoy eligen el Mediterráneo por inercia porque no existía una alternativa seria.
La economía marítima es global. La infraestructura que se construye en el mar Rojo y el golfo Pérsico atraerá a los mismos clientes europeos y estadounidenses que en julio llenan los puertos croatas y griegos. No a todos. Pero sí a suficientes como para que importe.
La respuesta de los operadores mediterráneos no es el pánico. Es hacer lo que el Golfo hace desde cero: construir la capa digital sobre activos naturales insustituibles, capturar la economía complementaria y crear el tipo de experiencia náutica integrada que justifique el sobreprecio que cobra el Mediterráneo.
El mar siempre ha sido el corredor comercial más disputado del mundo. Esa competencia se intensifica. Los operadores que entiendan lo que se está construyendo ahora — en ambas orillas — estarán mejor posicionados para lo que viene.
Preguntas frecuentes: desarrollo portuario en el Golfo e inversión en economía azul
¿Cuántos puertos deportivos nuevos está construyendo Arabia Saudí?
El programa saudí del mar Rojo incluye varios puertos deportivos en diversos grandes proyectos, entre ellos NEOM, los desarrollos de Red Sea Global y la iniciativa costera de Diriyah. El número total de amarres nuevos supone uno de los mayores programas portuarios de un solo país en la historia marítima.
¿Qué tamaño tiene el mercado de chárter de yates del Golfo?
El mercado de chárter del Golfo se valoró en unos 579 millones de dólares en 2025, con un crecimiento anual compuesto previsto del 7,6 % hasta 2035, impulsado por la demanda de turismo de lujo, la inversión en infraestructura y una creciente población local acomodada que busca experiencias marítimas premium.
¿Cómo se comparan los puertos del Golfo con los del Mediterráneo?
Los puertos que se construyen ahora en el Golfo se benefician de un diseño moderno, infraestructura digital integrada e instalaciones hechas a medida. Los mediterráneos tienen la ventaja de ubicaciones consolidadas, contexto cultural y una geografía náutica natural irrepetible. La relación competitiva es más complementaria que directa: mercados distintos con una clientela de alto nivel parcialmente compartida.
¿Cuál es el enfoque de Saudi Vision 2030 respecto al turismo marítimo?
Saudi Vision 2030 identifica el turismo como pilar central de la diversificación económica, con el turismo marítimo impulsado específicamente a través del desarrollo de la costa del mar Rojo. Red Sea Global se encarga de crear infraestructura turística de lujo sostenible en una costa antes sin desarrollar, incluidos puertos deportivos diseñados con estándares internacionales.
¿Por qué el Mediterráneo sigue dominando el turismo náutico mundial?
La combinación mediterránea de geografía insular, condiciones de navegación consolidadas, profundidad cultural, patrimonio gastronómico e infraestructura existente es una ventaja acumulada durante siglos que no se replica rápido. Las nuevas construcciones pueden igualar las instalaciones, pero no las islas del Adriático, los vientos del Egeo ni el contexto histórico del Mediterráneo.
¿Qué significa el desarrollo portuario del Golfo para los precios del chárter en el Mediterráneo?
Una mayor oferta mundial de infraestructura náutica premium podría ejercer a medio plazo cierta presión competitiva sobre los precios del chárter mediterráneo, sobre todo entre clientes motivados más por las comodidades de lujo que por las condiciones de navegación o la experiencia cultural. Los activos naturales y culturales del Mediterráneo dan a sus precios un soporte estructural que la mera competencia de instalaciones no puede socavar.