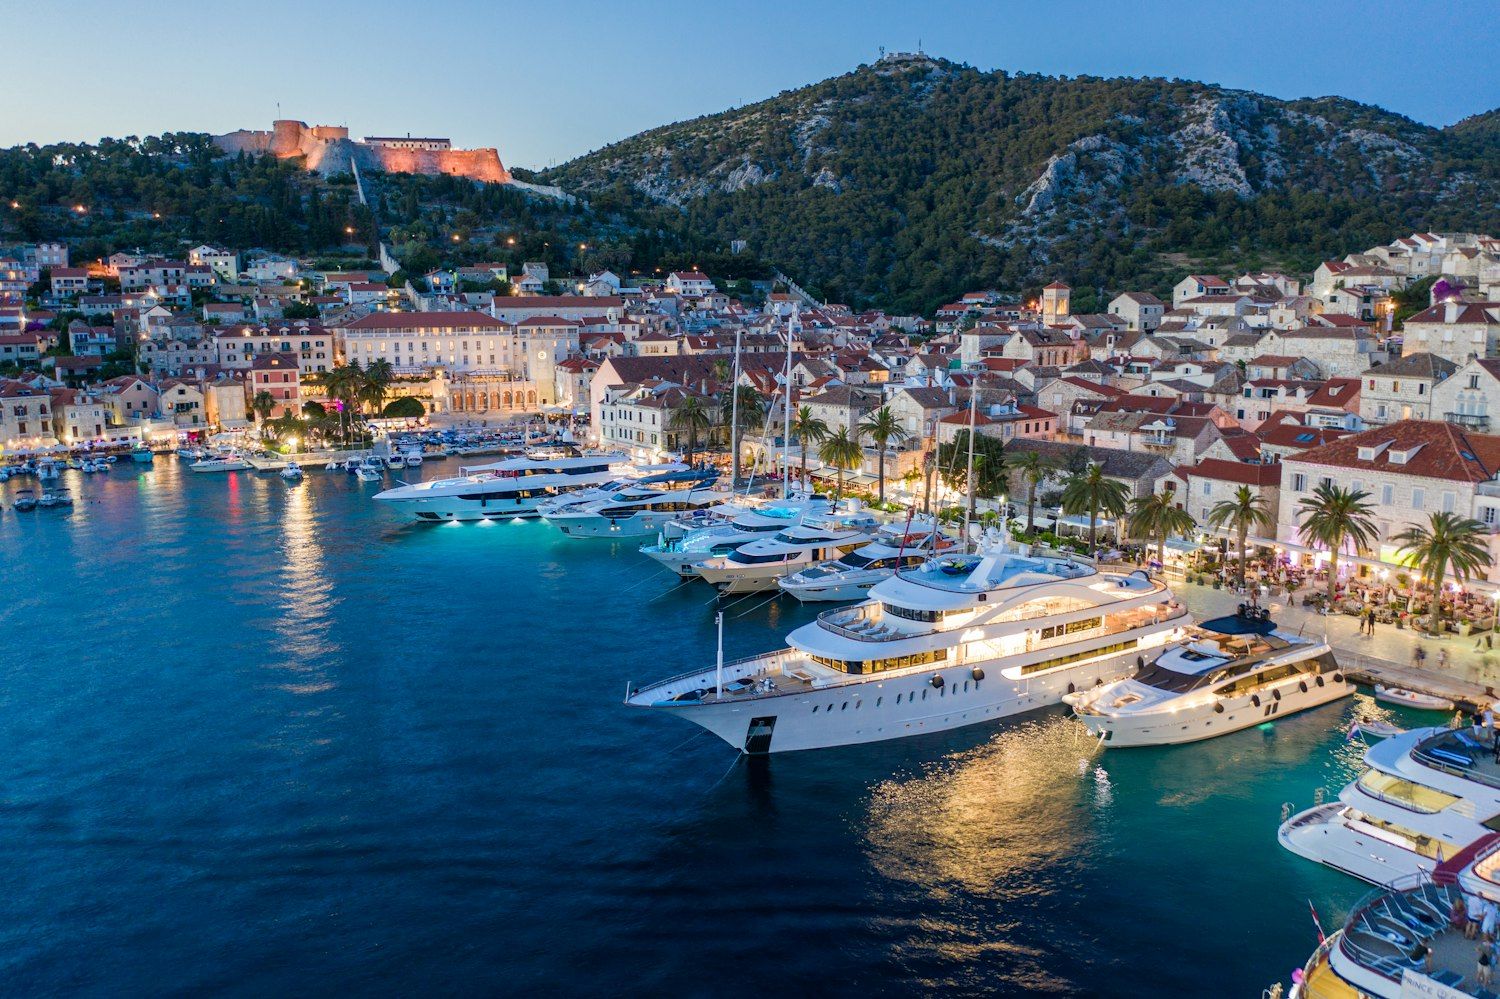
Se prevé que el mercado mundial del chárter de yates alcance los 36.000 millones de dólares en 2030.
La mayor parte sigue gestionándose con hojas de cálculo.
No es una exageración. Habla con operadores de chárter en Florida, el Caribe o el Mediterráneo. Pregúntales cómo controlan la disponibilidad, gestionan las reservas, organizan los turnos de la tripulación y procesan los pagos.
Los honestos te dirán: hilos de correo, grupos de WhatsApp, archivos de Excel y transferencias bancarias manuales.
No es un problema tecnológico. Es estructural. Y genera costes reales y medibles.
La ineficiencia no es abstracta. Se manifiesta de formas concretas y calculables.
Dobles reservas. Cuando la disponibilidad se controla a mano en varios canales — una plataforma de anuncios, una web propia, el boca a boca — los conflictos aparecen. Una doble reserva en temporada alta no es solo una molestia. Es un golpe a la reputación.
Clientes potenciales perdidos. Una consulta que llega el viernes por la tarde y se responde el lunes tiene muchas probabilidades de acabar en la competencia. Un estudio de Harvard Business Review concluyó que las empresas que responden en menos de una hora tienen siete veces más probabilidades de cualificar al cliente que las que esperan aunque sea 60 minutos. En el chárter, donde las decisiones se meditan mucho, esa ventana es aún más corta.
Fricción con divisas y pagos. Los clientes internacionales — una parte importante de la demanda de chárter premium — se encuentran a menudo con transferencias obligatorias, facturación manual y plazos de pago poco claros. Algunos se van. Las investigaciones de Stripe sobre pagos globales muestran sistemáticamente que la conversión cae mucho cuando pagar exige más de un paso.
Huecos en la planificación de la tripulación. Cuando la disponibilidad de la tripulación se gestiona aparte de la del barco, los conflictos generan problemas operativos de última hora que recaen a la vez en el capitán y en el cliente. Para ver de cerca cómo funciona la gestión de tripulaciones en una operación real, nuestro artículo sobre lo que afrontan cada día las tripulaciones de chárter da un contexto útil.
Sin datos. La mayoría de los operadores no saben decirte su antelación media de reserva, su ocupación por temporada ni su canal de venta más rentable. Porque nada se registra en un sistema capaz de producir esos datos.
Cada uno de estos puntos tiene un valor en dólares. La mayoría de los operadores nunca lo ha calculado.
La resistencia a las herramientas digitales en el chárter no es irracional.
El sector se basa en relaciones. Clientes habituales, recomendaciones de brókers, contactos en el puerto: históricamente han sido los principales canales de venta. Y esas relaciones funcionan. No requieren software.
El problema es que la distribución basada en relaciones tiene techo. Crece con la red personal del operador. No crece con el mercado.
El mercado del chárter está creciendo. La nueva demanda llega de perfiles y geografías que no estaban en esas redes tradicionales. Viajeros adinerados más jóvenes. Clientes internacionales del Golfo, Asia y Europa del Este. Personas que descubrieron la vela durante la pandemia y quieren alquilar con regularidad. El informe de viajes 2023 de McKinsey señala los viajes experienciales como el segmento de mayor crecimiento del gasto mundial en ocio, y el chárter de yates está en su extremo premium.
Estos clientes encuentran los barcos online. Esperan disponibilidad en tiempo real. Quieren pagar con tarjeta. No tienen un bróker al que llamar.
Los operadores que no son accesibles a través de canales digitales estructurados son invisibles para esta demanda. Es la misma brecha estructural que existía en el alojamiento antes de Airbnb, una dinámica que analizamos en detalle en El momento Airbnb de los barcos está ocurriendo ahora.
Las empresas de chárter que han adoptado sistemas de gestión integrados describen patrones constantes:
Nada de esto exige sustituir el núcleo relacional del negocio. Añade una capa de distribución e infraestructura operativa sobre lo que ya funciona.
Todos los grandes verticales del turismo tienen una capa de infraestructura.
Los hoteles tienen sistemas de gestión conectados a las OTA. OPERA es el PMS estándar de los grandes grupos hoteleros. Las aerolíneas tienen los GDS: Amadeus procesa más de 600 millones de reservas al año. El alquiler vacacional tiene gestores de canales como Guesty, que sincronizan la disponibilidad en más de 20 plataformas a la vez.
El chárter no tiene nada de eso a escala. No hay una capa de reservas estándar. Ni un sistema de disponibilidad unificado. Ni una infraestructura de pagos estructurada que funcione a nivel global.
Ese hueco se está llenando. La economía azul como sector atrae una atención institucional creciente, y la infraestructura que la sostiene es un destino lógico para ese capital.
Las plataformas creadas específicamente para el sector náutico — que combinan distribución mediante marketplace, gestión de flota, coordinación de tripulaciones y pagos estructurados — empiezan a construir la infraestructura que los operadores necesitan para superar su techo actual.
Los operadores que la adoptan pronto construyen una ventaja estructural. Mejores datos. Menor coste operativo por reserva. Acceso a canales de demanda que su competencia no alcanza.
Si tu flota funciona al 60 % de ocupación y no sabes exactamente por qué, probablemente la respuesta no sea el marketing.
Es la infraestructura.
Publica tu flota en Marina Boat App.
Marina Boat App está construyendo la infraestructura de reservas y operaciones para las empresas de chárter que están listas para crecer. Disponibilidad en tiempo real. Reservas estructuradas. Pagos en varias divisas. Gestión de flota y tripulación en un solo lugar.
Los primeros socios se unen sin comisiones de publicación durante la primera temporada.
Solicita ser Socio Fundador →
Publicado por MARINA — inteligencia de negocio para el sector náutico.
Durante la mayor parte de los últimos cincuenta años, el modelo de ingresos de un puerto deportivo fue, en esencia, el de un aparcamiento con acceso al agua. Los barcos llegaban, pagaban un amarre diario o mensual, y ahí terminaba la relación entre el puerto y la embarcación. El puerto cobraba el aparcamiento. Todo lo demás — combustible, mantenimiento, aprovisionamiento, tripulación, seguros, equipamiento — pasaba por un ecosistema desconectado de terceros que operaban cerca del puerto pero completamente fuera de su alcance comercial.
Este modelo se mantuvo no porque fuera óptimo, sino porque no existía una infraestructura alternativa que lo sustituyera.
Eso empieza a cambiar.
Lo que realmente controla un puerto deportivo
Piensa en lo que tiene un gestor portuario que ningún otro negocio de la zona posee: un público cautivo de armadores con necesidades concretas, predecibles y frecuentes. Combustible. Electricidad. Agua. Mantenimiento. Limpieza. Aprovisionamiento. Tripulación. Renovación del seguro. Reparaciones. Y, sobre todo, un lugar físico que es el punto de entrada y salida de cada experiencia náutica que ofrece la región.
No es un aparcamiento. Es una plataforma comercial con una base de usuarios definida. Según la European Boating Industry Association, el mercado europeo de la náutica de recreo genera decenas de miles de millones en actividad económica anual, la inmensa mayoría a través de los puertos deportivos o a su alrededor. El puerto solo captura una fracción de lo que hace posible.
El proveedor de combustible de la esquina, la tienda náutica a dos calles, el patrón contratado por un grupo de WhatsApp, la empresa de catering que aprovisiona el chárter desde una furgoneta: todo es actividad económica que el amarre hizo posible, pero que el puerto nunca toca.
El giro hacia la infraestructura SaaS
El software de gestión portuaria existe desde hace décadas, sobre todo como herramienta de planificación de amarres para las capitanías. Lo que está surgiendo ahora, en especial entre los operadores más avanzados del norte de Europa y, cada vez más, del Mediterráneo, es otra categoría de plataforma: una que trata el puerto no como un aparcamiento sino como el ancla operativa de una economía local del agua.
El International Marina Institute ha documentado el creciente interés de los gestores portuarios por diversificar digitalmente sus ingresos, con los servicios complementarios convertidos en prioridad estratégica para reducir la volatilidad estacional.
Funciona así: cuando un armador reserva un amarre a través de un sistema de gestión integrado, esa misma interacción se convierte en el punto de partida de servicios conectados: un pedido anticipado de combustible, una limpieza, una solicitud de tripulación, una lista de aprovisionamiento. El puerto pasa de ser el lugar donde aparca el barco a ser la capa comercial a través de la cual se gestiona toda la estancia.
Las implicaciones económicas son importantes. Un puerto que captura el 10 % del gasto complementario que generan sus amarres es un negocio estructuralmente distinto de uno que solo cobra el amarre. En un puerto de 200 amarres con una clientela de chárter activa, esa diferencia separa una operación marginal de una realmente rentable.
Por qué los puertos del Mediterráneo van por detrás
El chárter mediterráneo es el mercado de turismo náutico más activo del mundo. Croacia, Grecia, Italia, España y Turquía concentran juntas la mayor parte de la actividad europea de chárter sin patrón y con tripulación. Y la infraestructura digital que la sostiene está, comparada con cualquier sector hotelero equivalente, poco desarrollada.
Las razones son estructurales. Los puertos mediterráneos son a menudo familiares y funcionan igual desde hace generaciones. El capital necesario para modernizarse parece desproporcionado frente a márgenes basados solo en amarres. Y las opciones tecnológicas disponibles hasta hace poco estaban mal adaptadas a la gestión portuaria: hechas para hoteles, adaptadas a medias, nunca del todo acertadas.
Las razones también son culturales. Un sector construido sobre relaciones personales, sobre el capitán de puerto que conoce por su nombre a cada habitual, no adopta software al ritmo del capital riesgo.
La oportunidad
Lo que está cambiando es un relevo generacional, en la propiedad de los puertos y en quienes los usan. Un armador de 35 años espera reserva digital, disponibilidad de amarres en tiempo real, pago integrado y un historial de servicios accesible desde una app. No pide lujo. Pide lo que cualquier otra categoría de la hostelería ya ofrece de serie.
Las plataformas que empiezan a construir esta capa integrada para la economía náutica — conectando la reserva de amarres con redes de tripulaciones, servicios locales y todo el ecosistema comercial que rodea un puerto — están todavía en sus inicios. Pero los puertos que se muevan primero no solo funcionarán con más eficiencia. Atraerán a los operadores de chárter y a los armadores privados que tienen opciones y eligen por la calidad de la experiencia completa, no solo por la profundidad del agua.
El amarre nunca fue el producto. Siempre fue el comienzo de la transacción.
En la economía global hay una categoría de activo que es a la vez escasa, está protegida legalmente, es físicamente insustituible y está muy infrarrentabilizada. Se sitúa en el cruce entre geografía, regulación y una demanda creciente. Genera una fracción de sus ingresos potenciales. Y la mayoría de quienes la poseen no tienen ni idea de lo que realmente tienen.
Ese activo es un amarre en un puerto deportivo.
No se puede construir un puerto deportivo nuevo donde uno quiera. La normativa costera en Europa, el Mediterráneo y la mayoría de los mercados marítimos desarrollados hace que construir puertos nuevos sea extraordinariamente difícil. Protecciones ambientales, usos del suelo en competencia y procesos de permisos que duran años hacen que la oferta de amarres en lugares atractivos sea, en la práctica, fija.
Mientras tanto, la demanda se acelera. La European Boating Industry Association registra un crecimiento constante de la náutica de recreo en los mercados europeos. Se prevé que el mercado mundial del turismo marítimo alcance 1,4 billones de dólares en 2030. El número de amarres no crece en proporción.
Es el escenario económico para una fuerte revalorización de activos, y los propietarios de puertos deportivos se lo están perdiendo en gran medida.
La mayoría de los gestores piensan en sus amarres en términos de tarifas diarias o anuales. Un amarre de 12 metros en un puerto croata de gama media puede generar 3.000–6.000 € al año. En un puerto premium español o italiano, bastante más.
Pero eso solo recoge la capa de valor más visible. Cada barco de un puerto es una unidad de gasto con necesidades concretas, recurrentes y de alto valor: combustible, mantenimiento, limpieza, aprovisionamiento, tripulación, equipamiento, seguros, servicios de conserjería. En conjunto, el gasto complementario de un barco de chárter típico durante una temporada multiplica el coste del amarre.
El puerto cobra el aparcamiento y ve cómo el resto se va a terceros: el proveedor de combustible de la esquina, la tienda náutica a dos calles, el patrón encontrado en un grupo de WhatsApp. Según ICOMIA, el gasto complementario de los usuarios de un puerto puede equivaler a entre tres y cinco veces el valor de los amarres.
Dos fuerzas convergen y hacen que este momento sea distinto de décadas anteriores.
La primera es la infraestructura digital. Por primera vez existen plataformas capaces de conectar al público cautivo de armadores de un puerto con todo el ecosistema de servicios que los rodea: no con un folleto en recepción, sino con reserva integrada, disponibilidad en tiempo real y pago sin fricciones. Lo que era imposible coordinar a mano se vuelve automático a escala.
La segunda es el relevo generacional. La propiedad de los puertos deportivos del Mediterráneo está pasando de los fundadores que los construyeron en los años setenta y ochenta a una generación que creció con el smartphone y espera infraestructura digital como algo estándar. Ese relevo está ocurriendo ahora, en cientos de instalaciones desde el Adriático hasta Baleares.
Plataformas como Marina Boat App están construyendo precisamente esta infraestructura, conectando la gestión SaaS del puerto con la reserva de barcos, las redes de tripulaciones y los ecosistemas de servicios locales. Los puertos que se integren pronto no solo funcionarán con más eficiencia. Capturarán flujos de ingresos que su competencia sigue dejando sobre la mesa.
Hace veinte años, un pequeño hotel familiar en un lugar atractivo ingresaba sobre todo por la tarifa de las habitaciones. La idea de que el mismo establecimiento pudiera generar ingresos adicionales con precios dinámicos, servicios complementarios, paquetes de experiencias y distribución simultánea en varios canales era teórica.
Luego llegó la infraestructura. Los hoteles que la adoptaron primero no solo sobrevivieron: redefinieron cómo podía ser financieramente un negocio hotelero.
La economía portuaria está en el mismo punto de inflexión. El amarre es la habitación. El ecosistema complementario es todo lo que el hotel aprendió a rentabilizar. La infraestructura por fin está llegando.
Los operadores que lo entienden no esperan a que surja una única plataforma dominante. Ya están construyendo relaciones digitales con su clientela actual: recogen correos electrónicos, ofrecen reserva de servicios antes de la llegada e integran pedidos de combustible y aprovisionamiento en el proceso de llegada.
Los que no lo hagan descubrirán, en cinco años, que quienes sí lo hicieron tienen una ventaja estructural de costes e ingresos muy difícil de recortar.
El suelo frente al mar es la clase de activo más escasa del mundo desarrollado. La pregunta ya no es si los puertos deportivos valdrán más dentro de diez años. Es si quienes los poseen serán quienes capturen ese valor, o quienes vean a otro hacerlo.
Cuando un gobierno se compromete a construir diez puertos deportivos nuevos a la vez, no está tomando una decisión turística. Está haciendo una apuesta de infraestructura: una declaración sobre dónde se concentrará el valor económico en las próximas décadas y un movimiento deliberado para posicionarse allí antes de que llegue la competencia.
Arabia Saudí está haciendo esa apuesta ahora mismo. Y la escala de lo que se construye a lo largo de la costa del mar Rojo no se parece a nada de lo que ocurre en el resto del mundo marítimo.
Solo el proyecto NEOM — el megadesarrollo saudí en la costa del mar Rojo — incluye varios puertos deportivos como infraestructura central, no como añadido. La autoridad de desarrollo Red Sea Global supervisa la construcción de puertos en varios puntos de una costa que hace cinco años casi no tenía infraestructura náutica de recreo.
Catar, donde Marina Boat App está registrada y opera, ha ampliado notablemente su capacidad portuaria: el Puerto Viejo de Doha registró más de 7 millones de visitantes en 2025, y los desarrollos de The Pearl y Lusail suponen miles de millones en infraestructura frente al mar. EAU lleva dos décadas construyendo puertos premium y sigue ampliándolos.
La cartera conjunta de puertos deportivos en los países del Golfo es la mayor concentración de inversión en nueva infraestructura náutica del mundo. Nada comparable ocurre en Europa, donde la normativa costera hace extremadamente difícil construir puertos nuevos, ni en Norteamérica, donde la infraestructura existente cubre en gran medida la demanda actual.
En la región del Golfo convergen tres fuerzas a la vez.
La primera es la diversificación económica. Saudi Vision 2030, Qatar National Vision 2030 y marcos equivalentes en EAU y Baréin señalan el turismo — incluido el náutico — como alternativa estratégica a la dependencia de los hidrocarburos. La infraestructura portuaria es a la vez un activo turístico y una señal de sofisticación económica.
La segunda es la demanda demográfica. Los países del Golfo tienen poblaciones jóvenes y acomodadas con un apetito creciente por el ocio experiencial. El mercado de chárter de yates del Consejo de Cooperación del Golfo se valoró en unos 579 millones de dólares en 2025 según estimaciones del sector, con un crecimiento previsto del 7,6 % anual hasta 2035. Esa demanda tiene que ir a algún sitio.
La tercera es el posicionamiento competitivo. Los Estados del Golfo se observan construir unos a otros. La ventaja de llegar primero en infraestructura náutica premium es real y duradera: los puertos en ubicaciones consolidadas atraen visitantes que repiten, crean ecosistemas operativos y generan efectos de red que los que llegan tarde no pueden replicar fácilmente.
Los destinos de chárter consolidados de Europa — Croacia, Grecia, Italia, España — tienen ventajas naturales que ninguna construcción en el Golfo puede replicar. La geografía insular del Adriático, las condiciones de navegación del Egeo, la profundidad cultural de los pueblos costeros italianos: no son activos reproducibles.
Pero el Mediterráneo tiene debilidades estructurales que el Golfo no hereda. Como analizamos en Los multimillonarios silenciosos: por qué los dueños de puertos deportivos están sentados sobre activos que no saben rentabilizar, la economía portuaria mediterránea sigue dominada por los amarres, con la economía complementaria en gran parte sin capturar. Y como examinamos en El amarre es lo más barato que vende un puerto deportivo, la infraestructura digital para cambiarlo apenas empieza a llegar.
El Golfo construye puertos con infraestructura digital desde el primer día. Sistemas de reserva, integración de servicios, analítica de datos: todo se diseña dentro de las instalaciones, no se añade después en oficinas de capitanía de hace cincuenta años.
Lo que construyen Arabia Saudí, Catar y EAU no es un servicio regional. Es una alternativa mundial de turismo náutico, que competirá por los mismos clientes de alto valor que hoy eligen el Mediterráneo por inercia porque no existía una alternativa seria.
La economía marítima es global. La infraestructura que se construye en el mar Rojo y el golfo Pérsico atraerá a los mismos clientes europeos y estadounidenses que en julio llenan los puertos croatas y griegos. No a todos. Pero sí a suficientes como para que importe.
La respuesta de los operadores mediterráneos no es el pánico. Es hacer lo que el Golfo hace desde cero: construir la capa digital sobre activos naturales insustituibles, capturar la economía complementaria y crear el tipo de experiencia náutica integrada que justifique el sobreprecio que cobra el Mediterráneo.
El mar siempre ha sido el corredor comercial más disputado del mundo. Esa competencia se intensifica. Los operadores que entiendan lo que se está construyendo ahora — en ambas orillas — estarán mejor posicionados para lo que viene.